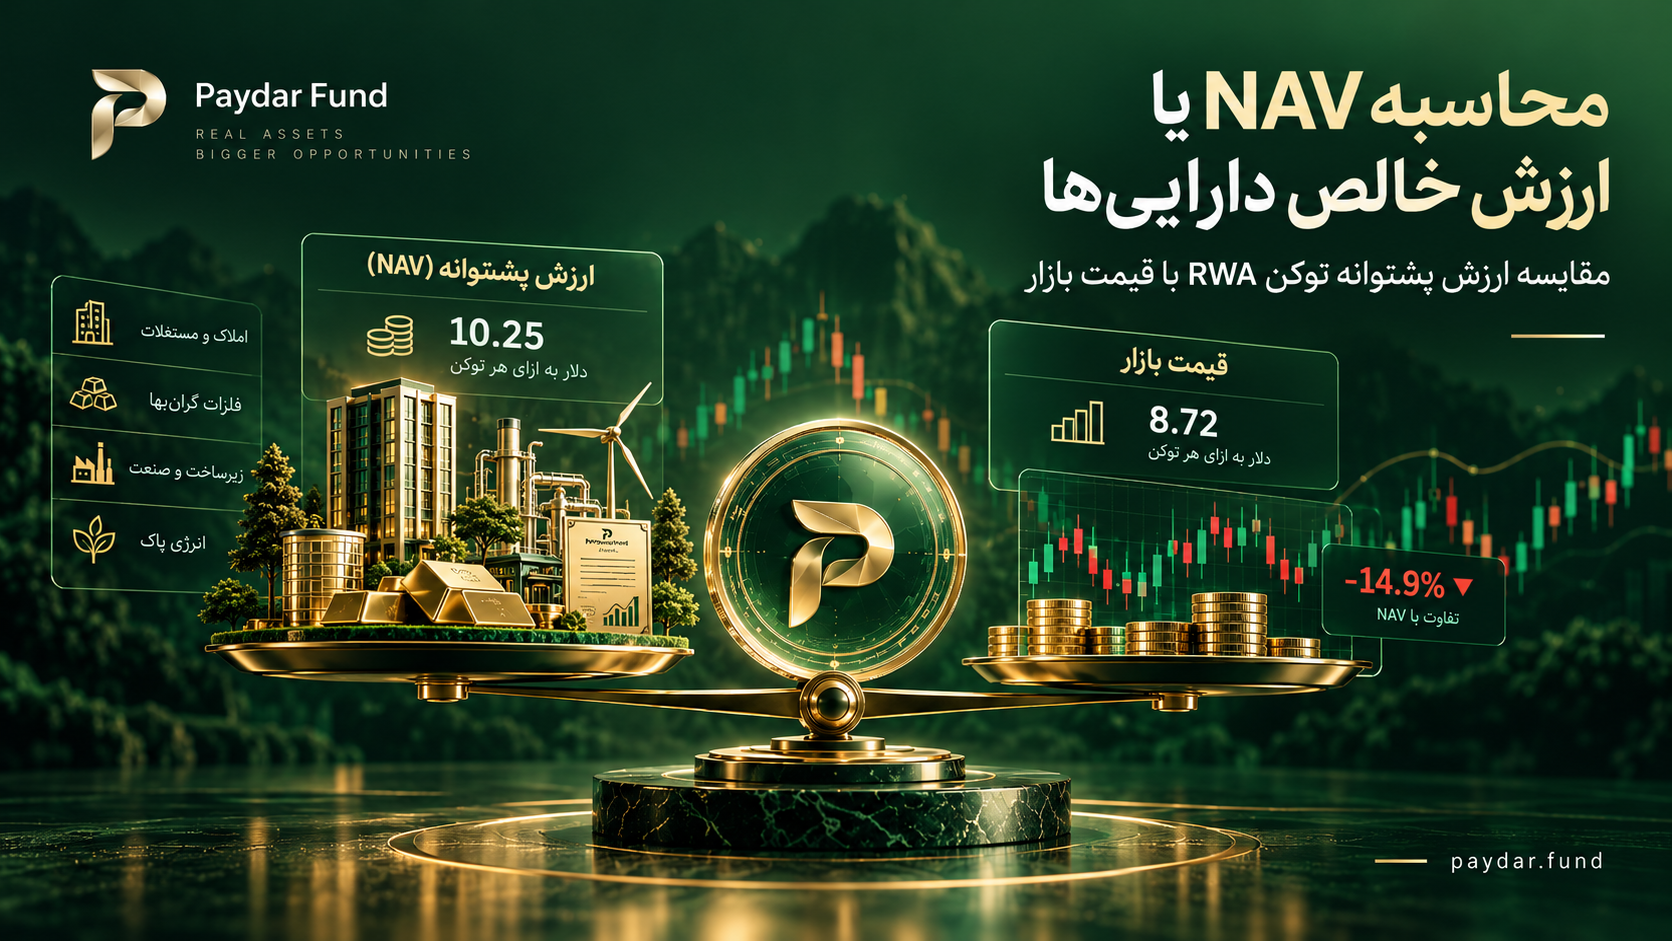
NAV یا ارزش خالص داراییها چیست؟
یکی از مهمترین سؤالاتی که سرمایهگذاران هنگام بررسی یک صندوق سرمایهگذاری، پروژه اقتصادی یا توکن دارای پشتوانه مطرح میکنند این است: ارزش واقعی داراییهایی که سرمایهگذاری به آنها وابسته است چقدر است؟
فرض کنید یک پروژه اقتصادی دارای املاک، تجهیزات، موجودی نقد و سایر داراییهایی به ارزش مجموعاً ۲۰ میلیارد تومان باشد.
آیا ارزش خالص این پروژه نیز ۲۰ میلیارد تومان است؟
لزوماً خیر.
ممکن است پروژه دارای بدهی بانکی، تعهدات مالی، هزینههای پرداختنشده و سایر بدهیهایی باشد که باید از ارزش داراییهای آن کسر شوند.
برای بررسی چنین موضوعی از مفهومی به نام NAV یا Net Asset Value استفاده میشود.
NAV در فارسی به معنای ارزش خالص داراییها است و نشان میدهد پس از کسر بدهیها از ارزش داراییهای یک مجموعه، چه ارزشی باقی میماند.
این مفهوم در تحلیل صندوقهای سرمایهگذاری، برخی ساختارهای مالکیت دارایی و پروژههای مبتنی بر توکنسازی دارایی واقعی (RWA) کاربرد دارد.
در این مقاله یاد میگیریم NAV چگونه محاسبه میشود، چه تفاوتی با قیمت بازار دارد و چگونه میتوان از آن برای ارزیابی برخی توکنهای سرمایهگذاری استفاده کرد.
فرمول محاسبه NAV چیست؟
فرمول پایه ارزش خالص داراییها به صورت زیر است:
NAV = مجموع ارزش داراییها − مجموع بدهیها
برای محاسبه NAV هر واحد در ساختارهایی که تمام واحدها دارای حقوق اقتصادی یکسان هستند، از رابطه زیر استفاده میشود:
NAV هر واحد = ارزش خالص داراییهای قابل انتساب به آن طبقه ÷ تعداد واحدهای در گردش همان طبقه
این تفاوت بسیار مهم است.
در یک صندوق سرمایهگذاری معمولی که واحدهای آن حقوق یکسانی دارند، ممکن است کل NAV مستقیماً بر تعداد واحدهای در گردش تقسیم شود.
اما در یک پروژه توکنیزهشده، ممکن است همه حقوق اقتصادی پروژه متعلق به توکنها نباشد یا انواع متفاوتی از توکن با حقوق مختلف وجود داشته باشد.
در چنین شرایطی، تقسیم ساده NAV کل پروژه بر تعداد تمام توکنها ممکن است نتیجه نادرستی ایجاد کند.
بنابراین پیش از محاسبه ارزش هر توکن باید مشخص شود که چه بخشی از دارایی خالص، طبق اسناد و قراردادها، به دارندگان آن توکن تعلق دارد.
مثال عملی محاسبه NAV یک پروژه
برای درک بهتر، یک پروژه اقتصادی فرضی را بررسی میکنیم.
این پروژه دارای داراییها و بدهیهای زیر است:
| عنوان | ارزش |
|---|---|
| ارزش برآوردی داراییهای عملیاتی | ۲۰ میلیارد تومان |
| موجودی نقد و سپردهها | ۲ میلیارد تومان |
| مطالبات قابل وصول | ۱ میلیارد تومان |
| بدهیهای مالی | ۷ میلیارد تومان |
| بدهیها و هزینههای پرداختنشده | ۱ میلیارد تومان |
مرحله اول: محاسبه مجموع داراییها
۲۰ + ۲ + ۱ = ۲۳ میلیارد تومان
بنابراین مجموع داراییهای پروژه ۲۳ میلیارد تومان است.
مرحله دوم: محاسبه مجموع بدهیها
۷ + ۱ = ۸ میلیارد تومان
مجموع بدهیها برابر با ۸ میلیارد تومان خواهد بود.
مرحله سوم: محاسبه ارزش خالص داراییها
۲۳ − ۸ = ۱۵ میلیارد تومان
NAV کل پروژه برابر با ۱۵ میلیارد تومان است.
این عدد یک ارزش خالص برآوردی است؛ نه الزاماً وجه نقد قابل برداشت و نه قیمت تضمینشده فروش پروژه.
اعتبار آن نیز به روش ارزشگذاری داراییها و کامل بودن اطلاعات بدهیها وابسته است.
چگونه NAV هر توکن را محاسبه کنیم؟
حال فرض کنید پروژه قبلی بخشی از حقوق اقتصادی خود را در قالب توکن عرضه کرده است.
براساس قرارداد فرضی این پروژه:
- NAV کل پروژه: ۱۵ میلیارد تومان
- سهم متعلق به یک طبقه از توکنها از حقوق خالص پروژه: ۶۰ درصد
- تعداد توکنهای در گردش این طبقه: ۳۰ هزار توکن
- تمام توکنهای این طبقه دارای حقوق یکسان هستند.
در این مثال فرض میکنیم ۶۰ درصد از ارزش خالص باقیمانده پس از تسویه تمام بدهیهای مربوط، واقعاً و طبق قرارداد به این توکنها قابل انتساب است.
محاسبه ارزش خالص متعلق به توکنها
۱۵ میلیارد × ۶۰٪ = ۹ میلیارد تومان
بنابراین ارزش خالص قابل انتساب به این طبقه از توکنها برابر با ۹ میلیارد تومان است.
محاسبه NAV هر توکن
۹٬۰۰۰٬۰۰۰٬۰۰۰ ÷ ۳۰٬۰۰۰ = ۳۰۰٬۰۰۰ تومان
NAV برآوردی هر توکن برابر با ۳۰۰ هزار تومان خواهد بود.
اگر در همین زمان قیمت بازار توکن ۲۷۰ هزار تومان باشد، میتوان گفت قیمت معاملهشده کمتر از NAV برآوردی آن است.
اما این اختلاف بهتنهایی به معنای سود قطعی یا وجود فرصت خرید بدون ریسک نیست.
تفاوت NAV و قیمت بازار چیست؟
یکی از مهمترین نکات در تحلیل سرمایهگذاری، تفاوت میان ارزش خالص داراییها و قیمت بازار است.
NAV از اطلاعات داراییها و بدهیها و قواعد انتساب حقوق اقتصادی محاسبه میشود.
در مقابل، قیمت بازار در یک بازار ثانویه میتواند براساس تعامل خریداران و فروشندگان تعیین شود.
فرض کنید در مثال قبلی NAV هر توکن ۳۰۰ هزار تومان برآورد شده است.
اما در بازار، آخرین معامله با قیمت ۲۷۰ هزار تومان انجام شده باشد.
در این شرایط، قیمت بازار ۳۰ هزار تومان کمتر از NAV است.
دلایل احتمالی چنین اختلافی میتوانند شامل موارد زیر باشند:
- محدود بودن نقدشوندگی
- نگرانی سرمایهگذاران درباره آینده پروژه
- عدم اطمینان نسبت به ارزشگذاری داراییها
- دشواری انتقال یا فروش توکن
- هزینههای مرتبط با نقد کردن دارایی
- محدودیت حقوقی یا قراردادی دارندگان توکن
- فشار فروش و کمبود خریداران فعال
همچنین NAV ممکن است مربوط به تاریخ ارزشگذاری قبلی باشد، درحالیکه قیمت بازار براساس اطلاعات جدیدتری شکل گرفته است.
بنابراین NAV و قیمت بازار دو شاخص متفاوت هستند که باید در کنار یکدیگر بررسی شوند.
تخفیف نسبت به NAV یا NAV Discount چیست؟
زمانی که قیمت بازار یک واحد سرمایهگذاری کمتر از NAV محاسبهشده آن باشد، ممکن است گفته شود آن واحد با تخفیف نسبت به NAV معامله میشود.
فرمول محاسبه درصد تخفیف:
درصد تخفیف = ((NAV هر واحد − قیمت بازار) ÷ NAV هر واحد) × ۱۰۰
مثال محاسبه تخفیف NAV
فرض کنید:
- NAV هر توکن: ۳۰۰ هزار تومان
- قیمت بازار: ۲۷۰ هزار تومان
اختلاف دو قیمت برابر با ۳۰ هزار تومان است.
۳۰٬۰۰۰ ÷ ۳۰۰٬۰۰۰ × ۱۰۰ = ۱۰٪
در این مثال، توکن با ۱۰ درصد تخفیف نسبت به NAV برآوردی معامله میشود.
آیا خرید با تخفیف NAV همیشه سودآور است؟
خیر.
این یکی از مهمترین اشتباهاتی است که ممکن است در تحلیل داراییهای دارای پشتوانه رخ دهد.
فرض کنید NAV یک توکن ۳۰۰ هزار تومان و قیمت بازار آن ۲۷۰ هزار تومان باشد.
سرمایهگذار ممکن است تصور کند اگر توکن را خریداری کند، بلافاصله ۳۰ هزار تومان سود به دست آورده است.
اما تا زمانی که امکان فروش توکن با قیمت بالاتر یا بازخرید آن براساس شرایط مشخص وجود نداشته باشد، این اختلاف صرفاً یک تفاوت میان دو معیار ارزشگذاری است.
حتی ممکن است ارزش دارایی پایه در آینده کاهش پیدا کند یا هزینههای پروژه افزایش یابد.
در نتیجه، تخفیف نسبت به NAV یک شاخص برای بررسی بیشتر است، نه تضمین بازدهی.
حباب مثبت یا Premium نسبت به NAV چیست؟
گاهی قیمت بازار یک دارایی از ارزش خالص داراییهای قابل انتساب به آن بیشتر میشود.
به این وضعیت معامله با صرف یا Premium نسبت به NAV گفته میشود.
فرمول محاسبه:
درصد صرف نسبت به NAV = ((قیمت بازار − NAV هر واحد) ÷ NAV هر واحد) × ۱۰۰
مثال محاسبه Premium
فرض کنید NAV هر توکن ۳۰۰ هزار تومان باشد، اما آخرین معامله در بازار با قیمت ۳۳۰ هزار تومان انجام شود.
۳۳۰٬۰۰۰ − ۳۰۰٬۰۰۰ = ۳۰٬۰۰۰ تومان
درصد صرف:
۳۰٬۰۰۰ ÷ ۳۰۰٬۰۰۰ × ۱۰۰ = ۱۰٪
بنابراین توکن در این مثال با ۱۰ درصد صرف نسبت به NAV برآوردی معامله میشود.
آیا Premium همیشه نشانه حباب قیمتی است؟
خیر.
قیمت بالاتر از NAV ممکن است دلایل مختلفی داشته باشد.
برای مثال، سرمایهگذاران ممکن است انتظار داشته باشند پروژه در آینده درآمد بیشتری ایجاد کند یا ارزش داراییهای آن رشد کند.
همچنین NAV ممکن است براساس اطلاعات تاریخی محاسبه شده باشد و هنوز تغییرات جدید داراییها را منعکس نکند.
البته خوشبینی بیشازحد، رفتارهای هیجانی و نقدشوندگی محدود نیز میتوانند به افزایش قیمت بازار نسبت به ارزش برآوردی منجر شوند.
بنابراین استفاده از واژه «حباب» نیازمند تحلیل دقیقتری است و صرف مشاهده Premium برای اثبات وجود حباب کافی نیست.
تفاوت NAV، ارزش ذاتی و ارزش بازار چیست؟
اگرچه این سه مفهوم در برخی شرایط به یکدیگر نزدیک هستند، نباید آنها را یکسان در نظر گرفت.
| معیار | NAV | ارزش ذاتی | قیمت بازار |
|---|---|---|---|
| مبنای اصلی | داراییها منهای بدهیها | مدل اقتصادی و منافع آینده | معاملات بازار |
| روش محاسبه | ارزش خالص داراییها | بسته به مدل ارزشگذاری | قیمت معاملات و سفارشها |
| وابستگی به مفروضات | بله | بله، معمولاً زیاد | وابسته به رفتار بازار |
| کاربرد | بررسی پشتوانه و ارزش خالص | تحلیل ارزندگی | بررسی قیمت قابل معامله |
برای مثال، یک پروژه ممکن است NAV معادل ۱۰ میلیارد تومان داشته باشد، اما به دلیل ظرفیت سودآوری آینده، ارزش اقتصادی آن با مدل تنزیل جریان نقدی متفاوت برآورد شود.
از طرف دیگر، قیمت معاملات مربوط به حقوق اقتصادی همان پروژه ممکن است به دلیل شرایط عرضه و تقاضا با هر دو برآورد تفاوت داشته باشد.
نکته مهم این است که NAV همیشه بهترین یا تنها روش ارزشگذاری نیست.
تفاوت NAV و ارزش منصفانه (Fair Value) چیست؟
در تحلیل حرفهای داراییها، اصطلاح دیگری به نام ارزش منصفانه یا Fair Value استفاده میشود.
در چارچوب استاندارد IFRS 13، ارزش منصفانه به قیمتی مربوط است که در یک معامله منظم میان فعالان بازار در تاریخ اندازهگیری، برای فروش دارایی دریافت یا برای انتقال بدهی پرداخت میشود.
در مقابل، NAV نتیجه محاسبه ارزش داراییها پس از کسر بدهیهاست.
بنابراین این دو مفهوم یکسان نیستند.
بااینحال، برای محاسبه NAV ممکن است ارزش برخی داراییها و بدهیها با استفاده از مبانی ارزش منصفانه تعیین شود.
تفاوت ارزش دفتری و ارزش روز دارایی
فرض کنید یک ساختمان چند سال قبل با قیمت ۵ میلیارد تومان خریداری شده باشد.
ارزش دفتری آن ممکن است براساس قواعد حسابداری، استهلاک یا سایر تعدیلات تغییر کرده باشد.
اما ارزش روز اقتصادی ساختمان میتواند متفاوت باشد.
اگر محاسبه NAV براساس ارزشهای دفتری انجام شود، ممکن است نتیجه با NAV برآوردشده براساس ارزشهای روز تفاوت داشته باشد.
به همین دلیل، هنگام مطالعه گزارش NAV باید مشخص شود داراییها براساس چه روش و در چه تاریخی ارزشگذاری شدهاند.
همچنین استفاده از ارزشهای برآوردی بازار لزوماً به معنای آن نیست که کل گزارش NAV مطابق تمام الزامات استانداردهای حسابداری تهیه شده است.
چه عواملی باعث افزایش NAV میشوند؟
NAV میتواند در طول زمان تغییر کند.
افزایش NAV ممکن است نتیجه تغییر ارزش داراییها، عملکرد اقتصادی پروژه یا کاهش بدهیها باشد.
برخی عوامل مؤثر عبارتاند از:
۱. افزایش ارزش داراییهای پروژه
اگر ارزش اقتصادی داراییهای متعلق به پروژه افزایش یابد و سایر عوامل ثابت بمانند، NAV میتواند رشد کند.
۲. ایجاد سود یا افزایش دارایی خالص
فعالیت سودآور میتواند در صورت باقی ماندن منافع در ساختار سرمایهگذاری، ارزش خالص داراییها را افزایش دهد.
البته درآمد بهتنهایی مساوی رشد NAV نیست؛ زیرا هزینهها و تعهدات نیز باید محاسبه شوند.
۳. کاهش بدهیها از محل منابع بیرونی
اگر بدهیهای مجموعه بدون کاهش متناظر داراییها تسویه شوند، ارزش خالص داراییها افزایش مییابد.
اما پرداخت بدهی با وجه نقد خود پروژه معمولاً باعث کاهش همزمان دارایی و بدهی میشود و بهتنهایی NAV را افزایش نمیدهد.
۴. ورود سرمایه یا دارایی جدید
ورود منابع جدید میتواند NAV کل را افزایش دهد، اما تأثیر آن بر NAV هر واحد به تعداد و حقوق واحدهای جدید وابسته است.
بنابراین افزایش NAV کل لزوماً به معنای افزایش NAV هر توکن نیست.
چه عواملی باعث کاهش NAV میشوند؟
از سوی دیگر، ارزش خالص داراییها میتواند کاهش پیدا کند.
مهمترین عوامل شامل موارد زیر هستند:
- کاهش ارزش داراییهای پایه
- زیان عملیاتی پروژه
- افزایش هزینهها و بدهیها
- کاهش قابلیت وصول مطالبات
- ثبت تعهدات مالی جدید
- آسیب دیدن یا کاهش کارایی داراییها
- تعدیل منفی ارزشگذاریها
مثال تغییر NAV بر اثر کاهش ارزش دارایی
در مثال قبلی، NAV پروژه برابر با ۱۵ میلیارد تومان بود.
فرض کنید ارزش داراییهای عملیاتی پروژه ۲ میلیارد تومان کاهش پیدا کند و تمام عوامل دیگر ثابت بمانند.
NAV جدید:
۱۵ − ۲ = ۱۳ میلیارد تومان
اگر همان ۶۰ درصد حقوق اقتصادی خالص به ۳۰ هزار توکن اختصاص داشته باشد:
۱۳ میلیارد × ۶۰٪ = ۷٫۸ میلیارد تومان
NAV جدید هر توکن:
۷٬۸۰۰٬۰۰۰٬۰۰۰ ÷ ۳۰٬۰۰۰ = ۲۶۰٬۰۰۰ تومان
بنابراین NAV هر توکن از ۳۰۰ هزار تومان به ۲۶۰ هزار تومان کاهش پیدا کرده است.
این کاهش حدود ۱۳٫۳۳ درصد است.
این مثال نشان میدهد که تغییر ارزش دارایی پایه میتواند مستقیماً بر ارزش اقتصادی قابل انتساب به توکن اثر بگذارد؛ البته اثر واقعی به ساختار قرارداد بستگی دارد.
آیا دریافت سود نقدی باعث کاهش NAV میشود؟
در برخی ساختارهای سرمایهگذاری، پرداخت سود یا توزیع دارایی میان سرمایهگذاران میتواند NAV را کاهش دهد.
فرض کنید یک صندوق دارای NAV هر واحد معادل ۱۰۰ هزار تومان باشد.
اگر صندوق از داراییهای خود ۱۰ هزار تومان به ازای هر واحد توزیع کند و سایر عوامل ثابت باشند، NAV آن پس از توزیع ممکن است به حدود ۹۰ هزار تومان برسد.
اما دارنده واحد در مقابل، ۱۰ هزار تومان وجه نقد دریافت کرده است.
بنابراین کاهش NAV پس از توزیع سود لزوماً به معنای زیان اقتصادی سرمایهگذار نیست.
برای ارزیابی عملکرد باید تغییر ارزش واحد و مبالغ توزیعشده را با یکدیگر در نظر گرفت.
در مورد توکنهای RWA نیز چنین تحلیلی تنها زمانی معتبر است که توزیع منافع در حقوق و قرارداد توکن پیشبینی شده باشد.
آیا NAV همیشه باید روزانه محاسبه شود؟
خیر.
تناوب محاسبه NAV به نوع محصول، ماهیت داراییها و الزامات مقرراتی یا قراردادی بستگی دارد.
برای مثال، بسیاری از صندوقهای سرمایهگذاری باز در بازارهای مالی دارای محاسبات منظم و معمولاً روزانه NAV هستند.
اما ارزشگذاری یک دارایی غیرنقدشونده مانند ملک، پروژه صنعتی یا مجموعه تجهیزات ممکن است به ارزیابیهای دورهای نیاز داشته باشد.
در برخی ساختارهای توکنسازی، ارزش دارایی پایه ممکن است ماهانه، فصلی یا براساس رویدادهای مشخص بهروزرسانی شود.
بنابراین هنگام بررسی NAV باید به تاریخ ارزشگذاری توجه کرد.
NAV مربوط به شش ماه قبل الزاماً تصویر دقیقی از ارزش اقتصادی امروز دارایی نیست.
تفاوت NAV با مارکت کپ (Market Cap) چیست؟
مارکت کپ یا ارزش بازار معمولاً از ضرب قیمت هر توکن در تعداد توکنهای در گردش محاسبه میشود.
Market Cap = قیمت بازار هر توکن × تعداد توکنهای در گردش
در مقابل، NAV براساس ارزش داراییها و بدهیها محاسبه میشود.
فرض کنید:
- NAV قابل انتساب به یک طبقه توکن: ۹ میلیارد تومان
- تعداد توکنهای در گردش: ۳۰ هزار واحد
- قیمت بازار هر توکن: ۲۷۰ هزار تومان
مارکت کپ:
۳۰٬۰۰۰ × ۲۷۰٬۰۰۰ = ۸٫۱ میلیارد تومان
در این مثال:
NAV قابل انتساب: ۹ میلیارد تومان
ارزش بازار محاسباتی: ۸٫۱ میلیارد تومان
اختلاف دو شاخص برابر با ۹۰۰ میلیون تومان است.
اما این موضوع به معنای وجود ۹۰۰ میلیون تومان سود قابل برداشت نیست.
همچنین مارکت کپ نشان نمیدهد برای فروش تمام توکنها چه میزان سفارش خرید واقعی در بازار وجود دارد.
آیا توکنهای RWA همیشه براساس NAV قیمتگذاری میشوند؟
خیر.
RWA یا دارایی واقعی توکنیزهشده یک دسته گسترده است و ساختار توکنهای آن میتواند بسیار متفاوت باشد.
برای مثال:
توکن با حقوق مالکانه: ممکن است ارزش خالص داراییها یکی از مبانی مهم ارزیابی آن باشد.
توکن بدهی: ارزش اقتصادی میتواند به مبلغ و زمان بازپرداختها، نرخ تنزیل و ریسک اعتباری وابسته باشد.
توکن دارای حق مطالبه کالا: قیمت اقتصادی ممکن است به مقدار کالای قابل مطالبه، کیفیت آن، هزینهها و شرایط بازخرید مرتبط باشد.
توکن مبتنی بر درآمد پروژه: ارزشگذاری ممکن است براساس جریانهای نقدی قراردادی یا موردانتظار انجام شود.
در نتیجه، نمیتوان برای تمام توکنها از یک روش ثابت استفاده کرد.
نخست باید ماهیت حقوقی و اقتصادی توکن مشخص شود و سپس روش ارزشگذاری متناسب با آن انتخاب گردد.
آیا داشتن توکن به معنای مالکیت مستقیم دارایی پشتوانه است؟
لزوماً خیر.
این یکی از مهمترین موضوعات حقوقی در سرمایهگذاری روی داراییهای توکنیزهشده است.
ممکن است توکن به دارایی واقعی مرتبط باشد، اما دارنده آن مالک مستقیم همان دارایی نباشد.
برای مثال، حقوق توکن میتواند در قالب طلب قراردادی، منافع اقتصادی، واحد یک ساختار سرمایهگذاری یا حق مطالبه مشخص تعریف شده باشد.
بنابراین حتی اگر NAV یک پروژه مشخص باشد، نمیتوان بدون بررسی قرارداد نتیجه گرفت که هر دارنده توکن حق دریافت مستقیم سهمی از دارایی فیزیکی را دارد.
سرمایهگذاران باید موارد زیر را بررسی کنند:
- مالک قانونی دارایی پایه چه نهادی است؟
- توکن چه حقوق مشخصی ایجاد میکند؟
- دارنده توکن در صورت توقف پروژه چه حقوقی دارد؟
- آیا بدهکاران یا سرمایهگذاران دیگری اولویت دریافت مطالبات دارند؟
- آیا بازخرید توکن پیشبینی شده است؟
- آیا محدودیت انتقال یا فروش وجود دارد؟
این موضوعات میتوانند بر ارزش اقتصادی قابل انتساب و نقدشوندگی توکن تأثیر قابلتوجهی داشته باشند.
NAV در پایدار فاند چه کاربردی دارد؟
در حوزه تأمین مالی و توکنسازی داراییها، یکی از چالشهای اصلی سرمایهگذاران تشخیص تفاوت میان ارزش اقتصادی پروژه و قیمت معاملات توکن است.
در پایدار فاند نیز شناخت مفهوم NAV میتواند به کاربران کمک کند اطلاعات مالی پروژهها و ارزش داراییهای مرتبط با فرصتهای سرمایهگذاری را دقیقتر تحلیل کنند.
برای مثال، ممکن است یک پروژه دارای داراییهای مشخص، بدهیها و تعداد معینی توکن باشد.
برای محاسبه NAV قابل انتساب به دارندگان توکن باید ابتدا اطلاعات مالی معتبر پروژه بررسی شود و سپس حقوق اقتصادی توکنها طبق اسناد همان پروژه مشخص گردد.
در مرحله بعد میتوان ارزش خالص قابل انتساب به هر توکن را با قیمت عرضه یا قیمت بازار مقایسه کرد.
البته نتیجه این مقایسه به معنای تعهد پایدار فاند یا ناشر به خرید توکن با قیمت NAV نیست، مگر آنکه چنین تعهدی صریحاً در شرایط و قرارداد مربوط پیشبینی شده باشد.
شناخت این تفاوت میتواند به کاربران کمک کند هنگام ارزیابی توکنهای سرمایهگذاری، علاوه بر تغییرات قیمت، به ارزش دارایی پایه و ریسکهای اقتصادی نیز توجه کنند.
چگونه گزارش NAV یک پروژه را بررسی کنیم؟
برای بررسی قابلاتکاتر ارزش خالص داراییها، بهتر است چند مرحله طی شود.
مرحله اول: تاریخ گزارش را بررسی کنید
مشخص کنید اطلاعات مالی و ارزشگذاریها مربوط به چه زمانی هستند.
هرچه فاصله تاریخ گزارش با زمان تصمیمگیری بیشتر باشد، بررسی تغییرات احتمالی اهمیت بیشتری پیدا میکند.
مرحله دوم: داراییهای پروژه را شناسایی کنید
فهرست داراییها، موجودی نقد، مطالبات و سایر اقلام اقتصادی مرتبط را بررسی کنید.
مرحله سوم: روش ارزشگذاری را مطالعه کنید
مشخص کنید ارزش داراییها براساس بهای تاریخی، ارزش دفتری، ارزش منصفانه یا مدل برآوردی دیگری ثبت شده است.
مرحله چهارم: تمام بدهیها را بررسی کنید
علاوه بر وامهای بانکی، هزینههای پرداختنشده، بدهی به تأمینکنندگان، تعهدات قراردادی و سایر بدهیهای مربوط را در نظر بگیرید.
مرحله پنجم: حقوق توکنها را مشخص کنید
بررسی کنید آیا تمام NAV به دارندگان توکن تعلق دارد یا تنها بخش مشخصی از آن قابل انتساب است.
مرحله ششم: تعداد واحدهای دارای حق را بررسی کنید
عرضه کل، تعداد توکنهای در گردش، توکنهای خزانه و طبقات دارای حقوق متفاوت ممکن است بر محاسبه تأثیر داشته باشند.
مرحله هفتم: NAV را با قیمت بازار مقایسه کنید
اختلاف قیمت بازار با NAV میتواند موضوعی برای بررسی بیشتر باشد، اما بهتنهایی مبنای کافی برای تصمیم سرمایهگذاری نیست.
مرحله هشتم: نقدشوندگی و شرایط بازخرید را ارزیابی کنید
حتی اگر ارزش اقتصادی یک توکن بالا باشد، ممکن است خریدار کافی برای فروش فوری آن وجود نداشته باشد.
همچنین باید مشخص شود آیا حق بازخرید قراردادی وجود دارد و در چه شرایطی قابل اجراست.
اشتباهات رایج هنگام استفاده از NAV
اشتباه اول: NAV همان قیمت تضمینی بازخرید است
NAV یک معیار ارزشگذاری است. حق بازخرید و قیمت آن باید در قرارداد مشخص شده باشد.
اشتباه دوم: NAV همیشه برابر با ارزش بازار داراییهاست
نتیجه NAV به مبانی حسابداری، روش اندازهگیری، اطلاعات موجود و نحوه محاسبه بدهیها بستگی دارد.
اشتباه سوم: خرید زیر NAV بدون ریسک است
اختلاف قیمت ممکن است منعکسکننده ریسکهای واقعی، محدودیت انتقال یا ابهام در ارزشگذاری باشد.
اشتباه چهارم: افزایش NAV کل همیشه باعث افزایش NAV هر توکن میشود
اگر تعداد واحدها یا ساختار حقوق اقتصادی تغییر کند، ممکن است NAV هر توکن به شکل متفاوتی تغییر کند.
اشتباه پنجم: NAV پروژه را میتوان مستقیماً بر تمام توکنها تقسیم کرد
این روش تنها در صورتی معتبر است که حقوق اقتصادی مربوط و تعداد واحدهای یکسان بهدرستی مشخص شده باشند.
اشتباه ششم: NAV قدیمی همچنان ارزش فعلی دارایی را نشان میدهد
ارزش داراییها، بدهیها و شرایط اقتصادی ممکن است از زمان گزارش قبلی تغییر کرده باشند.
سؤالات متداول درباره NAV
NAV مخفف چیست؟
NAV مخفف Net Asset Value به معنای ارزش خالص داراییهاست و از کسر مجموع بدهیها از مجموع ارزش داراییها به دست میآید.
فرمول NAV چیست؟
فرمول پایه عبارت است از مجموع ارزش داراییها منهای مجموع بدهیها. برای محاسبه NAV هر واحد، ارزش خالص قابل انتساب به آن طبقه بر تعداد واحدهای در گردش همان طبقه تقسیم میشود.
تفاوت NAV و قیمت بازار چیست؟
NAV براساس ارزش داراییها و بدهیها محاسبه میشود، اما قیمت بازار تحت تأثیر معاملات و سفارشهای خریدوفروش قرار دارد.
آیا NAV هر توکن همیشه برابر با ارزش پشتوانه آن است؟
خیر. این موضوع به نوع توکن، حقوق قراردادی دارنده، اولویت تعهدات و روش ارزشگذاری بستگی دارد.
آیا NAV منفی امکانپذیر است؟
بله. اگر مجموع بدهیها از ارزش داراییها بیشتر باشد، ارزش خالص حسابشده میتواند منفی شود. البته NAV منفی لزوماً به معنای ایجاد بدهی شخصی برای تمام دارندگان واحدها یا توکنها نیست و مسئولیت آنها به ساختار حقوقی بستگی دارد.
آیا NAV با افزایش قیمت دلار رشد میکند؟
اگر ارزش داراییهای مرتبط با پروژه به ارز خارجی وابسته باشد، تغییر نرخ تبدیل میتواند بر NAV ریالی تأثیر بگذارد. اما نوع بدهیها، هزینهها و ساختار اقتصادی پروژه نیز باید در نظر گرفته شود.
آیا قیمت کمتر از NAV به معنای ارزنده بودن توکن است؟
لزوماً خیر. قیمت کمتر میتواند ناشی از ریسک، محدودیت نقدشوندگی، مفروضات نادرست ارزشگذاری یا نبود امکان بازخرید باشد.
هر چند وقت یکبار NAV محاسبه میشود؟
این موضوع به نوع صندوق یا پروژه و الزامات مربوط بستگی دارد. برخی محصولات مالی NAV روزانه دارند و برخی داراییهای غیرنقدشونده به ارزشگذاریهای دورهای نیاز دارند.
آیا مارکت میکر میتواند قیمت را به NAV برساند؟
وجود بازارساز میتواند بر نقدشوندگی و اجرای سفارشها اثر بگذارد، اما تضمینی وجود ندارد که قیمت بازار با NAV برابر شود.
آیا NAV برای تمام توکنهای RWA مناسب است؟
خیر. NAV برای بعضی ساختارهای مبتنی بر دارایی خالص مناسب است، اما توکنهای بدهی، درآمدی یا دارای حق مطالبه مشخص ممکن است نیازمند روشهای ارزشگذاری دیگری باشند.
جمعبندی؛ NAV چه کمکی به سرمایهگذاری آگاهانه میکند؟
NAV یکی از شاخصهای مهم برای بررسی ارزش خالص داراییها در ساختارهای سرمایهگذاری است.
با استفاده از این مفهوم میتوان ارزش داراییها را پس از کسر بدهیها ارزیابی کرد و در ساختارهای مناسب، ارزش خالص قابل انتساب به هر واحد یا توکن را برآورد کرد.
اما NAV بهتنهایی برای تصمیمگیری کافی نیست.
قیمت بازار، نقدشوندگی، کیفیت ارزشگذاری، حقوق دارندگان، بدهیهای پروژه و شرایط بازخرید همگی در تحلیل سرمایهگذاری اهمیت دارند.
در بازار توکنهای دارایی واقعی، آشنایی با NAV میتواند به سرمایهگذاران کمک کند تفاوت میان ارزش اقتصادی دارایی پایه و قیمت معاملهشده توکن را بهتر درک کنند.
سرمایهگذاری آگاهانه فقط به معنای مشاهده رشد قیمت نیست؛ بلکه به معنای شناخت ارزش دارایی، حقوق سرمایهگذار و ریسکهای واقعی آن است.
برای آشنایی بیشتر با قیمتگذاری توکن، بازار ثانویه، نقدشوندگی و توکنسازی داراییهای واقعی، سایر مقالات آموزشی پایدار فاند را مطالعه کنید.
این مقاله صرفاً جنبه آموزشی دارد و توصیه اختصاصی برای خرید، فروش یا نگهداری هیچ دارایی یا توکنی محسوب نمیشود.