بازخرید توکن (Token Redemption) چیست؟
یکی از مهمترین دغدغههای سرمایهگذاران هنگام خرید توکنهای دیجیتال این است که پس از سرمایهگذاری چگونه میتوانند دارایی خود را به پول تبدیل کنند.
فرض کنید در یک پروژه اقتصادی سرمایهگذاری کردهاید و ۵۰۰ توکن خریداری کردهاید. پس از گذشت چند ماه، تصمیم میگیرید سرمایه خود را خارج کنید.
آیا میتوانید توکنها را به همان نهادی که آنها را منتشر کرده بفروشید؟ آیا باید در بازار ثانویه خریدار پیدا کنید؟ یا لازم است تا پایان پروژه و تاریخ سررسید منتظر بمانید؟
پاسخ به این پرسشها به ساختار اقتصادی و حقوقی توکن بستگی دارد.
یکی از مفاهیم مهم در این زمینه بازخرید توکن (Token Redemption) است.
بازخرید توکن به فرایندی گفته میشود که در آن دارنده توکن، براساس شرایط و حقوق تعریفشده، توکن خود را به ناشر یا نهاد مسئول بازخرید ارائه میکند و در مقابل، وجه نقد یا دارایی مشخصی دریافت میکند.
البته تمام توکنها قابلیت بازخرید ندارند و وجود دارایی واقعی در پشتوانه یک توکن، بهتنهایی به معنای تعهد ناشر برای بازگرداندن وجه سرمایهگذار نیست.
در این مقاله مفهوم بازخرید توکن، تفاوت آن با فروش در بازار ثانویه، روشهای محاسبه مبلغ بازخرید و ریسکهای خروج از سرمایهگذاری را بررسی میکنیم.
بازخرید توکن چگونه انجام میشود؟
سازوکار بازخرید در پروژههای مختلف یکسان نیست.
در برخی ساختارها، دارندگان توکن میتوانند در زمانهای مشخص درخواست بازخرید ثبت کنند. در ساختارهای دیگر، بازخرید تنها در تاریخ سررسید یا پس از تحقق شرایط معینی امکانپذیر است.
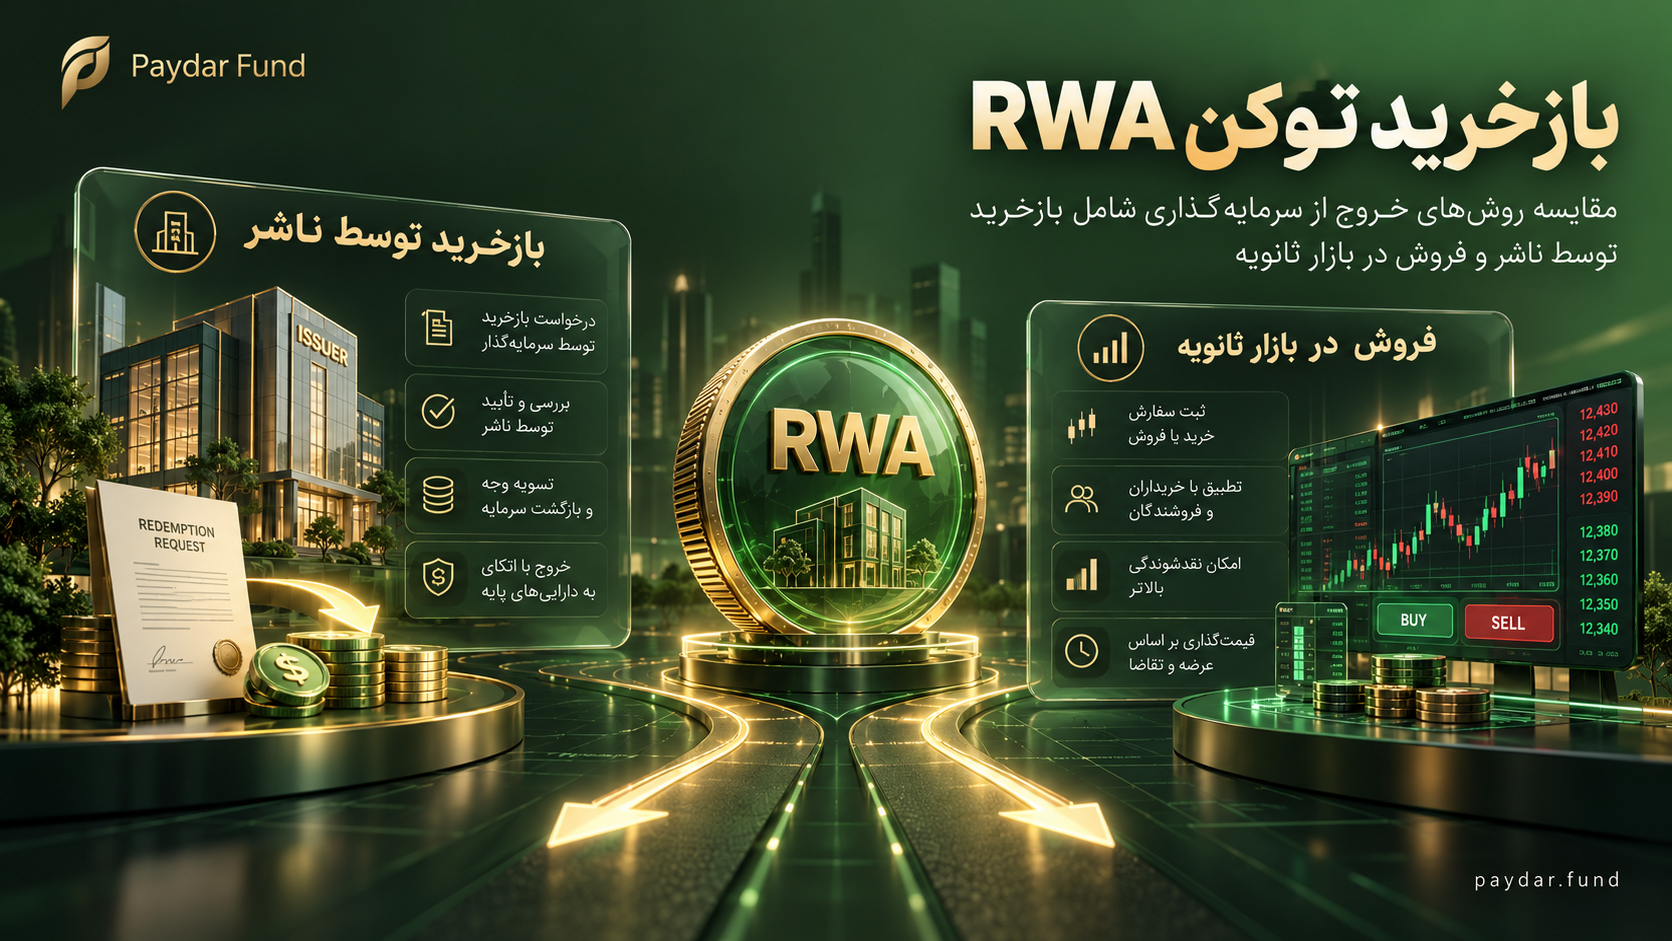
یک فرایند فرضی بازخرید میتواند شامل مراحل زیر باشد.
مرحله اول: ثبت درخواست بازخرید
سرمایهگذار درخواست خود را برای تبدیل تعداد مشخصی توکن به وجه نقد یا دارایی تعریفشده ثبت میکند.
مرحله دوم: بررسی شرایط و حقوق دارنده
نهاد مسئول بررسی میکند که آیا توکن مشمول بازخرید است، دارنده شرایط لازم را دارد و درخواست در بازه زمانی مجاز ثبت شده است یا خیر.
مرحله سوم: محاسبه مبلغ قابل پرداخت
مبلغ بازخرید براساس فرمول یا قیمت تعیینشده در قرارداد محاسبه میشود.
این مبلغ ممکن است ثابت، وابسته به NAV، وابسته به ارزش دارایی پایه یا تابع معیار دیگری باشد.
مرحله چهارم: تسویه و تعیین تکلیف توکنها
پس از تأیید درخواست و فراهمشدن شرایط پرداخت، وجه نقد یا دارایی مقرر منتقل میشود.
توکنهای بازخریدشده نیز مطابق سازوکار پروژه ممکن است سوزانده شوند، به خزانه منتقل شوند یا به شکل دیگری از گردش خارج شوند.
زمان و ترتیب دقیق انتقال وجه و تعیین تکلیف توکن باید طبق قرارداد و سازوکار عملیاتی مشخص باشد.
بازخرید موفق تنها زمانی محقق میشود که تعهد مربوط واقعاً اجرا و تسویه شود؛ ثبت درخواست بهتنهایی معادل دریافت پول نیست.
تفاوت بازخرید توکن و فروش در بازار ثانویه چیست؟
این دو روش از مهمترین راههای احتمالی خروج از سرمایهگذاری هستند، اما تفاوت اساسی دارند.
در بازخرید، دارنده توکن به سازوکار مشخصی مراجعه میکند که براساس آن، ناشر یا نهاد مسئول ممکن است متعهد به دریافت توکن و پرداخت ارزش تعیینشده باشد.
در فروش بازار ثانویه، دارنده توکن دارایی خود را به خریدار دیگری منتقل میکند.
جدول مقایسه بازخرید و فروش توکن
| معیار | بازخرید توکن | فروش در بازار ثانویه |
|---|---|---|
| طرف مقابل | نهاد مسئول بازخرید | خریدار دیگر |
| مبنای قیمت | شرایط و فرمول بازخرید | سفارشهای خریدوفروش |
| نیاز به خریدار بازار | معمولاً خیر | بله |
| زمان انجام | طبق ضوابط بازخرید | وابسته به وجود سفارش مناسب |
| امکان اجرا | وابسته به حق و شرایط بازخرید | وابسته به نقدشوندگی و قواعد معامله |
| ریسک مهم | ناتوانی یا محدودیت نهاد بازخرید | نبود خریدار یا قیمت نامطلوب |
| وضعیت توکن | طبق قواعد پروژه | انتقال به خریدار |
مثال تفاوت دو روش
فرض کنید سرمایهگذاری ۱۰۰ توکن در اختیار دارد.
آخرین قیمت معاملهشده هر توکن در بازار ثانویه ۱۸۰ هزار تومان است، اما طبق یک قرارداد فرضی، نهاد بازخرید در زمان مقرر متعهد به پرداخت ۱۹۰ هزار تومان بابت هر توکن واجد شرایط است.
در نگاه اول ممکن است بازخرید جذابتر باشد.
اما باید توجه داشت که دریافت مبلغ بازخرید ممکن است زمانبر باشد، هزینه داشته باشد یا به تحقق شرایط قراردادی وابسته باشد.
از سوی دیگر، ممکن است فروش در بازار ثانویه زودتر انجام شود؛ مشروط بر اینکه خریدار با قیمت و حجم مناسب وجود داشته باشد.
بنابراین بهترین روش خروج از سرمایهگذاری تنها با مقایسه دو قیمت مشخص نمیشود.
آیا تمام توکنهای RWA قابلیت بازخرید دارند؟
خیر.
RWA یا Real World Assets به داراییهای واقعی توکنیزهشده اشاره دارد، اما توکنهای این حوزه میتوانند ساختارهای بسیار متفاوتی داشته باشند.
برای مثال، یک توکن ممکن است نماینده حق مطالبه مقدار مشخصی طلا باشد.
توکن دیگری میتواند نماینده منافع اقتصادی مرتبط با یک پروژه درآمدزا باشد.
در ساختاری دیگر، توکن ممکن است یک حق طلب قراردادی با تاریخ بازپرداخت مشخص ایجاد کند.
این تفاوتها مستقیماً بر شرایط خروج سرمایهگذار اثر میگذارند.
توکن دارای حق بازخرید
در این ساختار، دارنده واجد شرایط میتواند طبق قرارداد، توکن را در برابر وجه نقد یا دارایی تعیینشده ارائه کند.
توکن دارای سررسید
در این مدل، ممکن است پرداخت اصل مبلغ قراردادی یا مطالبات در تاریخ مشخصی پیشبینی شده باشد.
وجود سررسید بهتنهایی تضمین نمیکند که تمام مبلغ پرداخت خواهد شد.
توکن قابل معامله در بازار ثانویه
این نوع توکن ممکن است صرفاً امکان فروش به سایر خریداران را داشته باشد و ناشر تعهدی برای بازخرید آن نداشته باشد.
توکن مبتنی بر تقسیم منافع پروژه
در برخی پروژهها، دارنده توکن حق دریافت بخشی از درآمد یا عواید تعریفشده را دارد.
دریافت منافع دورهای الزاماً به معنای وجود حق فروش مجدد یا بازخرید اصل سرمایه نیست.
بنابراین پیش از خرید توکن باید حقوق قراردادی آن بهصورت دقیق بررسی شود.
قیمت بازخرید توکن چگونه محاسبه میشود؟
قیمت بازخرید ممکن است در ساختارهای مختلف براساس مدلهای متفاوتی تعیین شود.
سه روش رایج در مدلهای مالی و قراردادی عبارتاند از:
۱. بازخرید با مبلغ مشخص
در این مدل، مبلغ یا فرمول پرداخت از قبل تعیین شده است.
برای مثال، ممکن است در یک قرارداد فرضی قید شود که یک توکن واجد شرایط در تاریخ معینی در برابر مبلغ ۲۰۰ هزار تومان بازپرداخت میشود.
این مبلغ یک تعهد قراردادی احتمالی است و پرداخت واقعی آن به توان ایفای تعهدات و سایر شرایط قرارداد وابسته است.
چنین ساختاری ممکن است ماهیتی متفاوت از یک توکن دارای حقوق مالکانه داشته باشد.
۲. بازخرید براساس NAV
در برخی ساختارهای سرمایهگذاری، مبلغ بازخرید میتواند به ارزش خالص داراییها یا Net Asset Value وابسته باشد.
NAV از کسر ارزش بدهیها از ارزش داراییها محاسبه میشود.
اگر حقوق اقتصادی مربوط به یک طبقه از توکنها بهدرستی مشخص شده باشد، میتوان NAV قابل انتساب به هر توکن را برآورد کرد.
اما بازخرید براساس NAV فقط زمانی قابل انتظار است که قرارداد چنین مکانیزمی را پیشبینی کرده باشد.
۳. بازخرید براساس ارزش دارایی پایه
در بعضی ساختارها، مبلغ یا مقدار دارایی قابل دریافت میتواند به ارزش دارایی پایه وابسته باشد.
برای مثال، در یک توکن دارای حق مطالبه کالای مشخص، ممکن است دارنده واجد شرایط بتواند مقدار معینی کالا یا معادل قراردادی آن را دریافت کند.
در این موارد باید به هزینه تحویل، حداقل میزان بازخرید، شرایط نگهداری و محدودیتهای احتمالی توجه کرد.
مثال عملی محاسبه مبلغ بازخرید توکن
فرض کنید یک پروژه فرضی دارای شرایط زیر باشد:
| عنوان | مقدار |
|---|---|
| تعداد توکنهای سرمایهگذار | ۱۰۰ توکن |
| قیمت اولیه خرید هر توکن | ۲۰۰٬۰۰۰ تومان |
| قیمت بازخرید قراردادی در زمان درخواست | ۱۹۰٬۰۰۰ تومان |
| کارمزد بازخرید | ۲ درصد |
مرحله اول: محاسبه مبلغ ناخالص بازخرید
۱۰۰ × ۱۹۰٬۰۰۰ = ۱۹٬۰۰۰٬۰۰۰ تومان
بنابراین مبلغ ناخالص بازخرید برابر با ۱۹ میلیون تومان خواهد بود.
مرحله دوم: محاسبه کارمزد
۱۹٬۰۰۰٬۰۰۰ × ۲٪ = ۳۸۰٬۰۰۰ تومان
مرحله سوم: محاسبه مبلغ خالص دریافتی
۱۹٬۰۰۰٬۰۰۰ − ۳۸۰٬۰۰۰ = ۱۸٬۶۲۰٬۰۰۰ تومان
در نتیجه، در صورت اجرای کامل بازخرید طبق شرایط فرضی، سرمایهگذار ۱۸ میلیون و ۶۲۰ هزار تومان دریافت میکند.
محاسبه بازده سرمایهگذار
سرمایه اولیه:
۱۰۰ × ۲۰۰٬۰۰۰ = ۲۰٬۰۰۰٬۰۰۰ تومان
اختلاف مبلغ دریافتی با سرمایه اولیه:
۱۸٬۶۲۰٬۰۰۰ − ۲۰٬۰۰۰٬۰۰۰ = منفی ۱٬۳۸۰٬۰۰۰ تومان
بازده ساده این سرمایهگذاری در مثال برابر با منفی ۶٫۹ درصد است.
در این محاسبه، سایر هزینهها، مالیاتهای احتمالی، توزیع منافع قبلی و ارزش زمانی پول لحاظ نشدهاند.
این مثال نشان میدهد بازخرید توکن الزاماً به معنای بازگشت کامل اصل سرمایه یا کسب سود نیست.
اگر NAV توکن بالاتر از قیمت بازار باشد، بازخرید بهتر است؟
لزوماً خیر.
فرض کنید NAV برآوردی هر توکن ۲۵۰ هزار تومان باشد، اما آخرین قیمت معامله در بازار ثانویه ۲۲۰ هزار تومان ثبت شده باشد.
ممکن است سرمایهگذار تصور کند با بازخرید توکن میتواند مابهالتفاوت این دو قیمت را دریافت کند.
اما NAV تنها یکی از شاخصهای ارزشگذاری است.
برای دریافت وجه براساس NAV باید مشخص باشد که آیا حق بازخرید وجود دارد، فرمول بازخرید چگونه تعریف شده و چه نهادی مسئول پرداخت است.
همچنین ممکن است:
- مبلغ بازخرید پس از کسر هزینهها محاسبه شود.
- بازخرید فقط در تاریخهای خاص امکانپذیر باشد.
- حداقل تعداد توکن برای بازخرید تعیین شده باشد.
- ارزشگذاری داراییها تا تاریخ بازخرید تغییر کند.
- پرداختها تحت شرایط قراردادی محدود یا به تعویق انداخته شوند.
بنابراین NAV بالاتر از قیمت بازار به معنای حق خودکار دریافت اختلاف قیمت از ناشر نیست.
بازخرید توکن با خرید مجدد توکن توسط شرکت چه تفاوتی دارد؟
یکی از مفاهیمی که گاهی با بازخرید قراردادی اشتباه گرفته میشود، خرید مجدد یا Buyback است.
در خرید مجدد، ناشر یا نهادی مرتبط ممکن است تصمیم بگیرد تعدادی از توکنهای موجود را از بازار یا دارندگان خریداری کند.
این اقدام میتواند براساس سیاستهای پروژه، منابع مالی در دسترس و شرایط مشخص انجام شود.
اما خرید مجدد اختیاری با حق بازخرید قراردادی تفاوت دارد.
بازخرید قراردادی (Redemption)
در صورت وجود حق معتبر، شرایط درخواست، نحوه محاسبه مبلغ و تعهدات طرف مقابل در اسناد مربوط تعیین میشود.
خرید مجدد (Buyback)
ممکن است تصمیمی اختیاری و محدود از سوی ناشر یا نهاد دیگری باشد و لزوماً برای همه دارندگان حق مطالبه ایجاد نکند.
برای مثال، اگر شرکتی اعلام کند قصد خرید ۱۰ هزار توکن از بازار را دارد، این موضوع به معنای تعهد آن شرکت برای خرید تمام توکنهای سایر سرمایهگذاران نیست.
همچنین خرید مجدد توکنها الزاماً موجب افزایش ارزش اقتصادی هر توکن نمیشود؛ اثر آن به قیمت خرید، منبع تأمین وجه و نحوه تعیین تکلیف توکنها بستگی دارد.
آیا توکن پس از بازخرید سوزانده میشود؟
در بعضی مدلها، بله؛ اما این موضوع یک قاعده عمومی نیست.
سوزاندن توکن یا Token Burning به معنای خارجکردن دائمی واحدهایی از عرضه قابلاستفاده، مطابق سازوکار فنی آن توکن است.
در یک پروژه ممکن است توکنهای بازخریدشده پس از تسویه سوزانده شوند.
در پروژهای دیگر ممکن است توکنها به حساب خزانه منتقل شوند و براساس قوانین پروژه نگهداری یا دوباره عرضه شوند.
گاهی نیز توکن صرفاً نماینده دیجیتال یک حق مالی است و تغییر وضعیت حقوقی آن نیازمند بهروزرسانی سوابق رسمی خارج از بلاکچین خواهد بود.
بنابراین برای بررسی اثر بازخرید بر عرضه باید مشخص شود:
- چه تعداد توکن بازخرید میشود؟
- توکنهای بازخریدشده سوزانده میشوند یا نگهداری؟
- آیا امکان انتشار مجدد آنها وجود دارد؟
- چه حقوق اقتصادی پس از بازخرید باقی میماند؟
- آیا سوابق حقوقی و حسابداری نیز با انتقال توکن هماهنگ میشود؟
کاهش تعداد توکنها بهتنهایی افزایش قیمت را تضمین نمیکند.
تفاوت بازخرید توکن و سررسید سرمایهگذاری چیست؟
بازخرید و سررسید دو مفهوم مرتبط اما متفاوت هستند.
سررسید (Maturity) تاریخی است که طبق ساختار یک قرارداد مالی، تعهد یا رویداد مشخصی باید در آن تحقق پیدا کند.
برای مثال، یک ابزار بدهی ممکن است دارای سررسید سهساله باشد و طبق قرارداد در پایان دوره، مبلغ معینی به دارنده پرداخت شود.
اما یک توکن با ساختار مالکانه ممکن است تاریخ سررسید ثابت نداشته باشد.
در چنین شرایطی، خروج سرمایهگذار میتواند از طریق فروش در بازار ثانویه یا سایر مکانیزمهای مجاز انجام شود.
مثال تفاوت سررسید و بازخرید زودهنگام
فرض کنید یک توکن دارای حق دریافت وجه در پایان سه سال باشد.
اگر قرارداد اجازه دهد دارنده پیش از سررسید درخواست بازخرید کند، ممکن است مبلغ بازخرید زودهنگام با مبلغ پرداختی در سررسید متفاوت باشد.
اما اگر چنین حقی وجود نداشته باشد، سرمایهگذار نمیتواند صرفاً با استناد به وجود تاریخ سررسید، پرداخت زودهنگام را مطالبه کند.
این تفاوت باید پیش از سرمایهگذاری بررسی شود.
خروج از سرمایهگذاری (Exit Strategy) چیست؟
استراتژی خروج یا Exit Strategy برنامهای است که سرمایهگذار برای تبدیل دارایی خود به وجه نقد یا دریافت منافع سرمایهگذاری در نظر میگیرد.
داشتن استراتژی خروج به اندازه انتخاب فرصت سرمایهگذاری اهمیت دارد.
ممکن است یک دارایی روی کاغذ بازده بالقوه جذابی داشته باشد، اما فروش آن در زمان مناسب دشوار باشد.
در حوزه توکنهای سرمایهگذاری، روشهای احتمالی خروج میتوانند شامل موارد زیر باشند.
فروش در بازار ثانویه
در صورت مجازبودن معامله و وجود خریدار مناسب، دارنده میتواند توکن خود را در بازار ثانویه به فروش برساند.
بازخرید قراردادی
اگر توکن دارای حق بازخرید باشد، دارنده میتواند براساس شرایط قرارداد از این امکان استفاده کند.
دریافت وجه در سررسید
در برخی ساختارها، تسویه یا بازپرداخت در تاریخ مشخصی پیشبینی میشود.
توزیع عواید هنگام خاتمه پروژه
در یک پروژه دارای مدتزمان محدود، ممکن است پس از فروش داراییها، پرداخت بدهیها و تسویه هزینهها، عواید باقیمانده طبق قرارداد میان صاحبان حقوق اقتصادی توزیع شود.
انتقال خصوصی
در بعضی ساختارها، انتقال توکن به خریدار واجد شرایط خارج از دفتر سفارشات عمومی ممکن است مجاز باشد.
این روش نیز به محدودیتهای قرارداد، قوانین و سازوکار ثبت انتقال وابسته است.
هیچیک از این روشها برای تمام توکنها بهصورت عمومی قابل استفاده نیست.
نقش نقدشوندگی در خروج از سرمایهگذاری
نقدشوندگی به امکان تبدیل دارایی به وجه نقد در زمان مناسب و بدون اثر شدید بر قیمت آن اشاره دارد.
ممکن است یک توکن دارای ارزش اقتصادی برآوردی بالایی باشد، اما در بازار ثانویه خریداران کافی نداشته باشد.
برای مثال، فرض کنید سرمایهگذار ۲۰۰۰ توکن در اختیار دارد، اما در بهترین قیمت خرید فقط سفارش خرید ۵۰ توکن ثبت شده است.
در چنین شرایطی، آخرین قیمت معاملهشده نمیتواند تضمین کند که تمام ۲۰۰۰ توکن با همان قیمت به فروش خواهند رسید.
اگر دارایی فاقد حق بازخرید نیز باشد، خروج سریع از سرمایهگذاری ممکن است با محدودیت جدی مواجه شود.
به همین دلیل، بررسی نقدشوندگی باید پیش از خرید توکن انجام شود، نه فقط زمانی که سرمایهگذار تصمیم به فروش میگیرد.
آیا مارکت میکر موظف به بازخرید توکنهای کاربران است؟
خیر، صرف حضور مارکت میکر چنین تعهدی ایجاد نمیکند.
مارکت میکر یا بازارساز معمولاً با ثبت سفارشهای خریدوفروش، تلاش میکند نقدشوندگی بازار را افزایش دهد.
اما بازارسازی با بازخرید قراردادی متفاوت است.
ممکن است بازارساز در یک قیمت مشخص سفارش خرید ثبت کند، ولی این سفارش به معنای تعهد نامحدود برای خرید تمام توکنهای کاربران نیست.
موجودی دارایی، منابع مالی، محدودیتهای ریسک و شرایط بازار میتوانند بر رفتار بازارساز اثر بگذارند.
اگر یک نهاد بازارساز تعهد مستقلی برای خرید یا بازخرید توکن داشته باشد، دامنه و شرایط آن تعهد باید بهصورت مشخص و قابل استناد تعریف شده باشد.
بنابراین سرمایهگذار نباید وجود ربات بازارساز یا سفارش خرید فعال را معادل تضمین نقدشوندگی همیشگی بداند.
آیا بازخرید توکن میتواند متوقف یا محدود شود؟
بله، بسته به ساختار قرارداد، ممکن است محدودیتهایی برای بازخرید تعریف شده باشد.
برای مثال، بعضی محصولات مالی دارای بازههای مشخص ثبت درخواست، سقف بازخرید یا شرایط تعلیق هستند.
همچنین ممکن است مشکلات عملیاتی، کمبود منابع نقد یا اختلافات حقوقی مانع انجام بهموقع تعهدات شوند.
باید میان دو وضعیت تفاوت گذاشت:
محدودیت قراردادی مجاز: شرایطی که از ابتدا در اسناد محصول تعریف شده است.
عدم ایفای تعهد: شرایطی که نهاد مسئول نتواند تعهد معتبر خود را مطابق قرارداد انجام دهد.
این دو وضعیت آثار حقوقی یکسانی ندارند.
چه ریسکهایی میتوانند بازخرید را تحت تأثیر قرار دهند؟
- کمبود وجه نقد در نهاد مسئول بازخرید
- کاهش ارزش دارایی پایه
- دشواری فروش داراییهای غیرنقدشونده
- افزایش ناگهانی درخواستهای بازخرید
- مشکلات حقوقی و قراردادی
- محدودیتهای نقلوانتقال یا تسویه
- اختلال در سیستمهای عملیاتی
- ناتوانی نهاد متعهد در ایفای تعهدات
به همین دلیل، وجود حق بازخرید باید همراه با بررسی توان مالی نهاد مسئول و شرایط اجرای آن تحلیل شود.
ریسک عدم تطابق نقدشوندگی در بازخرید توکنهای RWA
یکی از مسائل مهم در ساختارهای مبتنی بر دارایی واقعی، تفاوت میان نقدشوندگی توکن و دارایی پایه است.
برای مثال، فروش یک دارایی فیزیکی مانند ملک یا تجهیزات صنعتی ممکن است زمانبر باشد.
اما اگر توکنهای مرتبط با همان دارایی وعده بازخرید بسیار سریع داشته باشند، ممکن است میان زمان موردنیاز برای نقد کردن دارایی و زمان تعهد پرداخت، عدم تطابق ایجاد شود.
به این وضعیت عدم تطابق نقدشوندگی (Liquidity Mismatch) گفته میشود.
فرض کنید یک پروژه ۵۰ میلیارد تومان دارایی غیرنقدشونده دارد، اما موجودی نقد آن تنها ۲ میلیارد تومان است.
اگر دارندگان توکن بهطور همزمان درخواست بازخرید قابلتوجهی ثبت کنند، ارزش بالای داراییهای پروژه لزوماً به معنای توانایی پرداخت فوری تمام درخواستها نیست.
این موضوع یکی از دلایلی است که ارزیابی ذخایر نقد، برنامه تأمین نقدینگی و شرایط تعلیق یا محدودیت بازخرید اهمیت دارد.
تفاوت بازخرید توکن و برداشت پول از کیف پول چیست؟
گاهی کاربران مفهوم بازخرید توکن را با برداشت وجه از کیف پول اشتباه میگیرند.
این دو عملیات متفاوت هستند.
بازخرید توکن
در این فرایند، حق یا دارایی نمایندگیشده توسط توکن طبق سازوکار مشخص به وجه نقد یا دارایی دیگری تبدیل یا تسویه میشود.
فروش توکن
در این حالت، مالکیت یا حقوق مربوط به توکن به خریدار دیگر منتقل میشود و فروشنده در مقابل وجه یا دارایی دریافت میکند.
برداشت از کیف پول
برداشت معمولاً به معنای انتقال موجودی نقدی یا رمزارزی قابل برداشت از یک حساب یا کیف پول به مقصد دیگر است.
برای مثال، اگر کاربری توکن خود را در بازار ثانویه بفروشد و موجودی تومانی دریافت کند، انتقال بعدی آن موجودی به حساب بانکی یک عملیات جداگانه است.
بنابراین وجود موجودی توکن در کیف پول به معنای وجود معادل نقدی آماده برداشت نیست.
بازخرید توکن در پایدار فاند چه اهمیتی دارد؟
پایدار فاند در حوزه تأمین مالی و توکنسازی داراییها فعالیت میکند و آشنایی کاربران با روشهای خروج از سرمایهگذاری برای تصمیمگیری آگاهانه اهمیت دارد.
هنگام بررسی هر پروژه، باید میان چند مفهوم تفاوت قائل شد:
قیمت عرضه اولیه: مبلغی که توکن براساس شرایط عرضه اولیه ارائه میشود.
قیمت بازار ثانویه: قیمت حاصل از معاملات یا سفارشهای خریدوفروش.
NAV: ارزش خالص داراییهای قابل انتساب، در ساختارهایی که محاسبه آن مناسب است.
مبلغ بازخرید: مبلغی که در صورت وجود مکانیزم بازخرید، براساس شرایط مربوط تعیین میشود.
این اعداد ممکن است با یکدیگر متفاوت باشند.
کاربران هنگام بررسی فرصتهای سرمایهگذاری در پایدار فاند باید اطلاعات مربوط به نوع پروژه، حقوق توکن، زمانبندی و شرایط فروش یا تسویه را مطالعه کنند.
امکان فروش در بازار ثانویه نیز نباید به معنای وجود تعهد بازخرید از سوی پلتفرم یا ناشر تلقی شود.
حقوق بازخرید هر توکن تنها براساس اسناد معتبر و شرایط اختصاصی همان پروژه قابل تعیین است.
پیش از خرید توکن چه سؤالاتی درباره خروج از سرمایهگذاری بپرسیم؟
بررسی یک فرصت سرمایهگذاری نباید فقط به میزان بازده موردانتظار محدود شود.
پیش از خرید توکن، پاسخ این سؤالات اهمیت دارد:
۱. آیا توکن حق بازخرید دارد؟
مشخص کنید حق بازخرید بهصورت قراردادی وجود دارد یا خیر.
۲. چه نهادی مسئول پرداخت است؟
ممکن است ناشر، صندوق، نهاد واسط یا شخص دیگری مسئول بازخرید باشد. هویت و توان ایفای تعهد این نهاد اهمیت دارد.
۳. قیمت بازخرید چگونه تعیین میشود؟
آیا مبلغ ثابت است؟ به NAV وابسته است؟ یا براساس ارزش دارایی پایه محاسبه میشود؟
۴. درخواست بازخرید چه زمانی مجاز است؟
ممکن است بازخرید روزانه، دورهای، در سررسید یا تنها هنگام تحقق شرایط خاص امکانپذیر باشد.
۵. آیا سقف یا حداقل بازخرید وجود دارد؟
برخی ساختارها ممکن است محدودیت تعداد، مبلغ یا شرایط احراز صلاحیت داشته باشند.
۶. هزینههای بازخرید چقدر است؟
کارمزدها و کسورات احتمالی بر مبلغ نهایی دریافتی تأثیر میگذارند.
۷. تسویه چقدر زمان میبرد؟
باید تفاوت میان زمان ثبت درخواست، تأیید و دریافت وجه بررسی شود.
۸. اگر نهاد مسئول نتواند پرداخت کند چه اتفاقی میافتد؟
اسناد باید تا حد امکان وضعیت حقوقی دارنده، اولویت مطالبات و سازوکار رسیدگی به عدم ایفای تعهد را روشن کنند.
۹. آیا بازار ثانویه فعال وجود دارد؟
وجود امکان قانونی معامله بهتنهایی تضمینکننده وجود خریدار نیست.
۱۰. آیا توکن در زمان فروش یا بازخرید محدودیت انتقال دارد؟
ممکن است محدودیتهای قراردادی، مقرراتی یا عملیاتی بر انتقال توکن اثر بگذارند.
پاسخ به این سؤالات میتواند تصویر واقعبینانهتری از امکان خروج از سرمایهگذاری ارائه کند.
اشتباهات رایج درباره بازخرید توکن
اشتباه اول: هر توکن دارای پشتوانه واقعی قابل بازخرید است
ارتباط توکن با دارایی واقعی بهتنهایی حق بازخرید ایجاد نمیکند.
اشتباه دوم: بازخرید همیشه با قیمت اولیه انجام میشود
قیمت بازخرید میتواند ثابت، متغیر یا وابسته به شرایط خاص باشد.
اشتباه سوم: NAV معادل مبلغ قابل برداشت است
NAV یک معیار ارزشگذاری است و الزاماً به معنای حق دریافت همان مبلغ نیست.
اشتباه چهارم: وجود مارکت میکر تضمین خروج از سرمایهگذاری است
بازارساز ممکن است سفارش خرید ارائه کند، اما تعهد نامحدود به خرید تمام دارایی کاربران ندارد.
اشتباه پنجم: سررسید به معنای تضمین پرداخت است
وجود تاریخ سررسید، ریسک اعتباری و احتمال عدم ایفای تعهد را حذف نمیکند.
اشتباه ششم: ثبت درخواست بازخرید یعنی تسویه انجام شده است
میان ثبت درخواست، تأیید، اجرای بازخرید و دریافت وجه تفاوت وجود دارد.
اشتباه هفتم: قیمت بالاتر بازخرید همیشه گزینه بهتری است
زمان دریافت، هزینهها، ریسک طرف مقابل و شرایط قرارداد نیز باید بررسی شوند.
سؤالات متداول درباره بازخرید توکن
بازخرید توکن به زبان ساده چیست؟
بازخرید فرایندی است که طی آن دارنده توکن براساس حقوق و شرایط تعریفشده، توکن خود را به نهاد مسئول ارائه میکند و در مقابل وجه نقد یا دارایی مشخصی دریافت میکند.
آیا میتوان هر توکنی را به ناشر آن برگرداند؟
خیر. چنین امکانی فقط در صورتی وجود دارد که شرایط و حقوق مربوط در ساختار توکن پیشبینی شده باشد یا ناشر پیشنهاد معتبر جداگانهای ارائه کند.
تفاوت بازخرید توکن و فروش در بازار چیست؟
در بازخرید، طرف مقابل نهاد مسئول بازخرید است و قیمت براساس شرایط آن تعیین میشود. در فروش بازار ثانویه، خریدار دیگری توکن را با قیمت معاملاتی خریداری میکند.
آیا بازخرید توکن سود را تضمین میکند؟
خیر. بازخرید ممکن است با قیمتی پایینتر از قیمت خرید انجام شود یا به دلیل ریسکهای مالی و قراردادی با محدودیت مواجه شود.
آیا قیمت بازخرید باید برابر با NAV باشد؟
خیر. برابری قیمت بازخرید با NAV تنها در صورتی قابل انتظار است که روش تعیین قیمت در قرارداد چنین شرایطی را پیشبینی کند.
آیا بازخرید باعث سوزاندن توکن میشود؟
در بعضی مدلها بله، اما در سایر ساختارها ممکن است توکن به خزانه منتقل یا به روش دیگری مدیریت شود.
آیا میتوان قبل از سررسید توکن را فروخت؟
این موضوع به شرایط انتقال، وجود بازار ثانویه، محدودیتهای قرارداد و امکان یافتن خریدار بستگی دارد.
اگر خریدار برای توکن وجود نداشته باشد چه میشود؟
ممکن است سفارش فروش اجرا نشود. اگر حق بازخرید معتبر و قابل اجرا وجود داشته باشد، سرمایهگذار میتواند شرایط آن را بررسی کند؛ در غیر این صورت خروج ممکن است دشوار باشد.
آیا بازخرید ممکن است چند روز یا چند ماه طول بکشد؟
بله. مدتزمان بازخرید به ساختار دارایی، شرایط قرارداد، زمانبندی ارزشگذاری و سازوکار تسویه بستگی دارد.
آیا توکن RWA بدون امکان بازخرید ارزش سرمایهگذاری دارد؟
نبود بازخرید بهتنهایی ارزش اقتصادی توکن را مشخص نمیکند. باید حقوق اقتصادی، نقدشوندگی، قیمت، مدت سرمایهگذاری و ریسکهای آن بررسی شوند.
جمعبندی؛ پیش از سرمایهگذاری، مسیر خروج را بشناسید
بازخرید توکن یکی از سازوکارهای احتمالی تبدیل دارایی دیجیتال به وجه نقد یا دارایی مشخص است.
اما این امکان برای همه توکنها وجود ندارد و شرایط آن باید در اسناد معتبر پروژه تعریف شده باشد.
فروش در بازار ثانویه، دریافت وجه در سررسید، بازخرید قراردادی و توزیع عواید پایان پروژه، روشهای متفاوتی برای خروج از سرمایهگذاری هستند.
هر روش نیز ریسکها، هزینهها و محدودیتهای خاص خود را دارد.
شناخت تفاوت میان قیمت بازار، NAV و مبلغ بازخرید میتواند به سرمایهگذاران کمک کند انتظارات واقعبینانهتری از نقدشوندگی دارایی خود داشته باشند.
در حوزه توکنسازی داراییهای واقعی، صرف دیجیتالی شدن یک دارایی به معنای فراهمشدن امکان فروش یا بازخرید فوری آن نیست.
سرمایهگذاری آگاهانه فقط با پرسش «چقدر سود میکنم؟» آغاز نمیشود؛ بلکه باید از ابتدا بدانیم «چگونه و تحت چه شرایطی میتوانم از سرمایهگذاری خارج شوم؟»
برای آشنایی بیشتر با توکنسازی داراییها، بازار ثانویه، NAV و روشهای ارزشگذاری توکن، سایر مقالات آموزشی پایدار فاند را مطالعه کنید.
این مقاله صرفاً جنبه آموزشی دارد و توصیه اختصاصی سرمایهگذاری یا تفسیر حقوقی قرارداد هیچ پروژه مشخصی محسوب نمیشود.