قیمتگذاری توکن چیست و چرا اهمیت دارد؟
یکی از مهمترین سؤالات سرمایهگذاران هنگام خرید داراییهای دیجیتال این است که قیمت یک توکن چگونه تعیین میشود.
فرض کنید توکنی در مرحله عرضه اولیه با قیمت ۱۰۰ هزار تومان ارائه شده است. چند ماه بعد، قیمت همان توکن در بازار معاملات به ۱۲۵ هزار تومان میرسد.
آیا ارزش واقعی دارایی پشتوانه آن نیز ۲۵ درصد افزایش پیدا کرده است؟ آیا این تغییر قیمت نشاندهنده رشد اقتصادی پروژه است؟ یا صرفاً افزایش تقاضا باعث شده خریداران حاضر باشند مبلغ بیشتری پرداخت کنند؟
پاسخ به این پرسشها نیازمند شناخت سه مفهوم مهم است:
- قیمت عرضه اولیه (Initial Offering Price)
- ارزش اقتصادی یا ارزش ذاتی برآوردی (Intrinsic Value)
- قیمت بازار (Market Price)
این سه مفهوم ارتباط نزدیکی با یکدیگر دارند، اما لزوماً برابر نیستند.
در بازار داراییهای توکنیزهشده یا RWA، شناخت تفاوت آنها اهمیت ویژهای دارد؛ زیرا یک توکن ممکن است به ارزش دارایی واقعی، درآمد اقتصادی یک پروژه یا حقوق قراردادی مشخصی وابسته باشد.
در این مقاله روشهای اصلی ارزشگذاری توکن، نحوه محاسبه قیمت هر واحد و عوامل مؤثر بر قیمت معاملات را بررسی میکنیم.
قیمت توکن چگونه تعیین میشود؟
قیمتگذاری توکن به نوع توکن، ساختار اقتصادی پروژه، حقوق دارندگان و شرایط بازار بستگی دارد.
برخلاف تصور رایج، تمام توکنها براساس یک فرمول مشخص قیمتگذاری نمیشوند.
برای مثال، قیمت یک توکن مرتبط با طلا ممکن است به مقدار و ارزش طلای مشخصی وابسته باشد که دارنده حق مطالبه آن را دارد.
اما توکنی که نماینده حقوق اقتصادی مرتبط با یک پروژه درآمدزا است، ممکن است براساس جریان نقدی موردانتظار، هزینهها، بدهیها و ریسکهای پروژه ارزشگذاری شود.
در مقابل، قیمت معامله یک توکن در بازار ثانویه میتواند تحت تأثیر سفارشهای خریدوفروش و میزان نقدشوندگی قرار بگیرد.
به همین دلیل، برای تحلیل قیمت توکن ابتدا باید مشخص کنیم که درباره کدام نوع ارزش یا قیمت صحبت میکنیم.
قیمت عرضه اولیه توکن چیست؟
قیمت عرضه اولیه مبلغی است که ناشر یا عرضهکننده برای فروش اولیه توکن تعیین میکند.
این قیمت میتواند براساس ارزشگذاری پروژه، ساختار تأمین مالی، تعداد توکنهای عرضهشده و شرایط قرارداد مشخص شود.
مثال ساده از قیمتگذاری عرضه اولیه
فرض کنید یک پروژه اقتصادی برای تأمین مالی، ۵ میلیارد تومان سرمایه نیاز دارد.
قرار است این مبلغ از طریق عرضه ۵۰ هزار توکن تأمین شود.
در چنین شرایطی:
قیمت عرضه هر توکن = مبلغ هدف تأمین مالی ÷ تعداد توکنهای عرضهشده
۵٬۰۰۰٬۰۰۰٬۰۰۰ ÷ ۵۰٬۰۰۰ = ۱۰۰٬۰۰۰ تومان
بنابراین قیمت عرضه اولیه هر توکن ۱۰۰ هزار تومان خواهد بود.
البته این محاسبه فقط نشان میدهد چگونه میتوان مبلغ موردنیاز تأمین مالی را بین تعداد مشخصی توکن تقسیم کرد.
این فرمول بهتنهایی ارزش منصفانه یا ارزش ذاتی توکن را مشخص نمیکند.
برای ارزیابی اقتصادی باید بدانیم خریداران در مقابل پرداخت این مبلغ چه حقوقی دریافت میکنند و منابع جذبشده چگونه استفاده خواهند شد.
ارزش ذاتی توکن چیست؟
ارزش ذاتی (Intrinsic Value) برآوردی از ارزش اقتصادی یک دارایی براساس اطلاعات بنیادی و مفروضات مالی است.
برای مثال، اگر یک توکن نماینده سهم مشخصی از منافع اقتصادی یک پروژه باشد، ارزش آن میتواند به موارد زیر وابسته باشد:
- ارزش داراییهای پروژه
- درآمدها و هزینههای موردانتظار
- بدهیها و تعهدات مالی
- مدتزمان اجرای پروژه
- ریسکهای عملیاتی و اقتصادی
- حقوق قانونی و قراردادی دارندگان توکن
ارزش ذاتی معمولاً یک عدد قطعی و تغییرناپذیر نیست.
دو تحلیلگر ممکن است با استفاده از اطلاعات یکسان اما مفروضات متفاوت، به برآوردهای مختلفی برسند.
برای مثال، اگر یک تحلیلگر رشد درآمد پروژه را ۱۵ درصد و تحلیلگر دیگری ۸ درصد پیشبینی کند، ممکن است ارزشگذاری آنها تفاوت قابلتوجهی داشته باشد.
بنابراین بهتر است ارزش ذاتی را یک برآورد تحلیلی بدانیم، نه تضمین قیمت آینده.
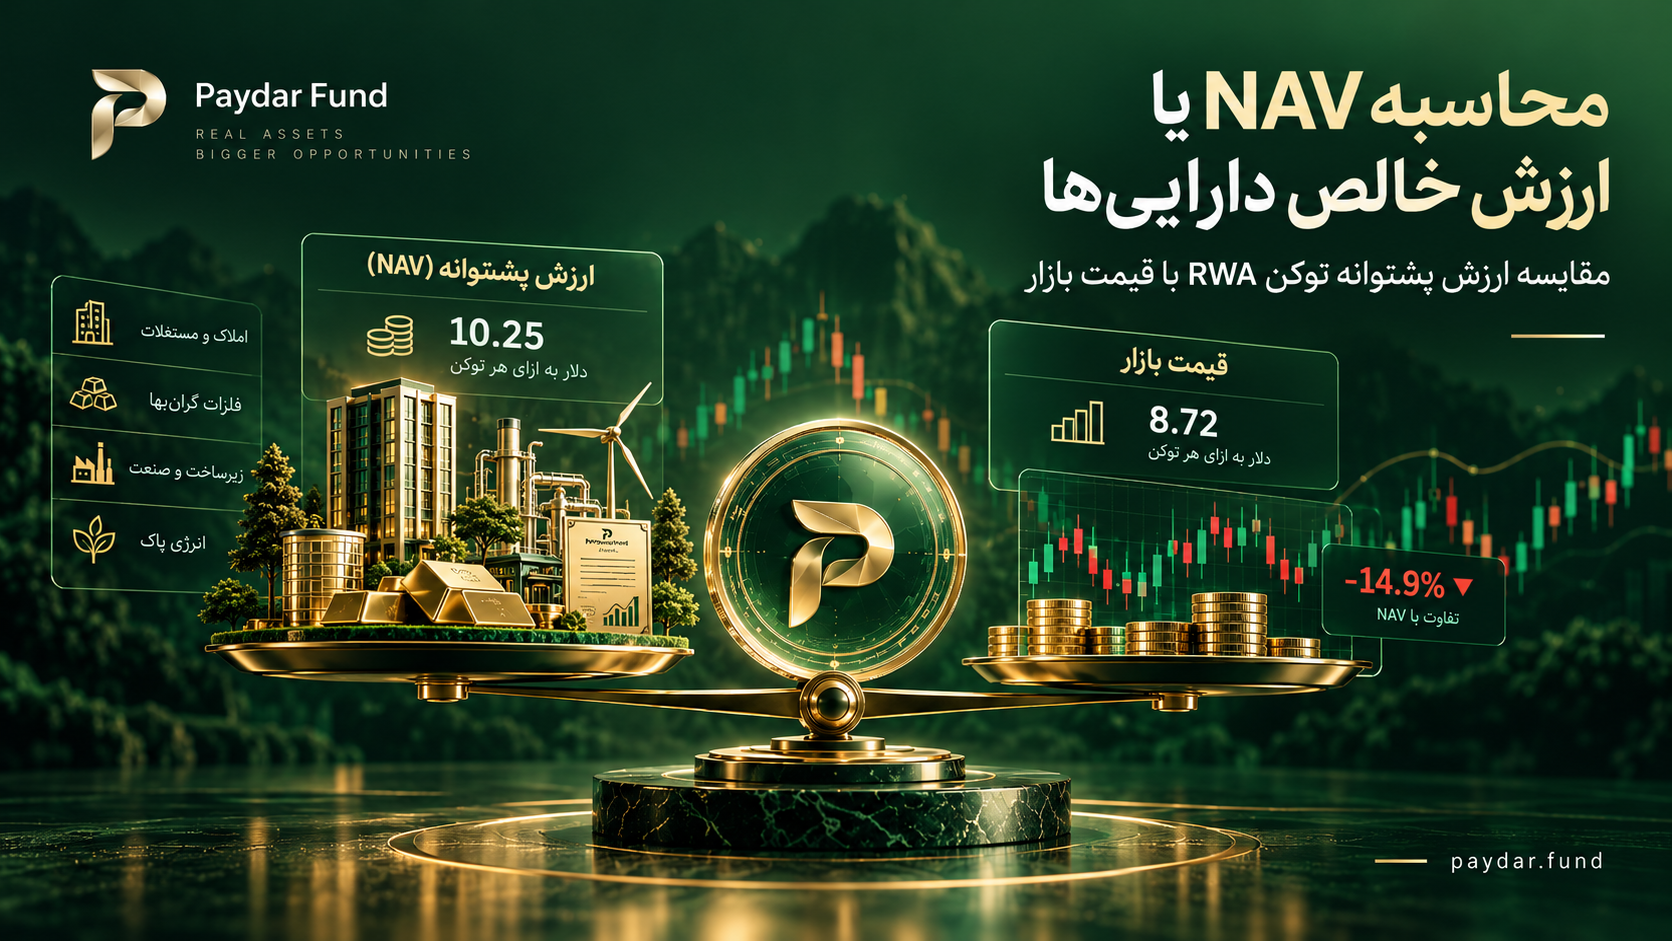
محاسبه ارزش هر توکن براساس ارزش خالص داراییها (NAV)
یکی از روشهای کاربردی برای ارزیابی برخی داراییهای سرمایهگذاری، محاسبه ارزش خالص داراییها یا Net Asset Value است.
NAV از اختلاف میان ارزش داراییها و بدهیهای مربوط به آن ساختار سرمایهگذاری به دست میآید.
NAV = ارزش داراییها − ارزش بدهیها
برای مثال، یک پروژه فرضی را در نظر بگیرید:
| عنوان | مبلغ |
|---|---|
| ارزش برآوردی داراییهای پروژه | ۱۲ میلیارد تومان |
| وجه نقد و سایر داراییها | ۱ میلیارد تومان |
| بدهیها و تعهدات | ۳ میلیارد تومان |
| ارزش خالص داراییها | ۱۰ میلیارد تومان |
در این مثال، ارزش خالص داراییهای پروژه ۱۰ میلیارد تومان است.
حال فرض کنید طبق ساختار حقوقی و قرارداد پروژه، دقیقاً ۴۰ درصد از حقوق اقتصادی مرتبط با این ارزش خالص به ۴۰ هزار توکن همرده اختصاص یافته باشد.
ارزش خالص قابل انتساب به این توکنها:
۱۰ میلیارد × ۴۰٪ = ۴ میلیارد تومان
ارزش خالص قابل انتساب به هر توکن:
۴ میلیارد ÷ ۴۰ هزار = ۱۰۰ هزار تومان
در نتیجه، ارزش خالص برآوردی قابل انتساب به هر توکن در این مثال ۱۰۰ هزار تومان خواهد بود.
آیا NAV همان قیمت واقعی توکن است؟
لزوماً خیر.
NAV یکی از معیارهای تحلیلی ارزش است و ممکن است با قیمت قابلمعامله تفاوت داشته باشد.
عوامل زیر میتوانند این تفاوت را ایجاد کنند:
- محدودیت در فروش دارایی پایه
- هزینههای تبدیل دارایی به وجه نقد
- ریسک اجرای پروژه
- ساختار و اولویت حقوق سرمایهگذاران
- کمبود خریدار در بازار ثانویه
- تغییر مفروضات ارزشگذاری
- عدم اطمینان نسبت به قیمتگذاری داراییها
همچنین روش NAV برای تمام توکنها مناسب نیست. برای مثال، ارزش یک توکن بدهی با نرخ بازپرداخت قراردادی ممکن است به جریان پرداختها و ریسک اعتباری وابسته باشد، نه تقسیم ساده ارزش خالص داراییها.
روش تنزیل جریان نقدی (DCF) در ارزشگذاری توکن
یکی دیگر از روشهای مهم ارزشگذاری، تنزیل جریان نقدی یا Discounted Cash Flow است.
این روش بر این اصل استوار است که ارزش اقتصادی یک دارایی درآمدزا به ارزش فعلی منافع نقدی موردانتظار آینده آن ارتباط دارد.
پولی که قرار است سه سال بعد دریافت شود، لزوماً با همان مبلغی که امروز در اختیار داریم ارزش اقتصادی یکسانی ندارد.
برای محاسبه ارزش فعلی، از نرخ تنزیل استفاده میشود.
فرمول ارزش فعلی جریان نقدی
ارزش فعلی هر جریان نقدی:
PV = CF ÷ (1 + r)^n
در این فرمول:
- PV: ارزش فعلی
- CF: جریان نقدی موردانتظار در آینده
- r: نرخ تنزیل
- n: تعداد دورههای زمانی
مثال عددی
فرض کنید یک توکن طبق قرارداد، حق دریافت یک پرداخت ۱۵۰ هزار تومانی را در پایان دو سال آینده ایجاد میکند.
اگر نرخ تنزیل سالانه متناسب با ریسک این جریان نقدی را صرفاً برای مثال ۲۰ درصد در نظر بگیریم:
۱۵۰٬۰۰۰ ÷ (۱٫۲ × ۱٫۲) = ۱۰۴٬۱۶۷ تومان
در این مثال، ارزش فعلی برآوردی آن پرداخت حدود ۱۰۴ هزار تومان خواهد بود.
این محاسبه فرض میکند مبلغ و زمان پرداخت مشخص است و نرخ تنزیل انتخابشده، ریسکهای مربوط را بهدرستی منعکس میکند.
در پروژههای واقعی، ممکن است چندین جریان نقدی، سناریوهای مختلف، احتمال عدم پرداخت و هزینههای اضافی وجود داشته باشد.
نکته مهم اینکه مدل DCF باید براساس جریان نقدی متعلق به دارنده توکن طراحی شود، نه صرفاً کل درآمد پروژه.
روش مقایسه با داراییهای مشابه
در روش ارزشگذاری نسبی (Relative Valuation)، ارزش یک دارایی با استفاده از اطلاعات داراییها یا پروژههای مشابه برآورد میشود.
برای مثال، اگر قصد ارزشگذاری یک پروژه درآمدزا را داشته باشیم، میتوانیم عملکرد و ارزشگذاری پروژههای قابلمقایسه را بررسی کنیم.
در این روش ممکن است شاخصهایی مانند درآمد، سود عملیاتی، جریان نقدی یا ارزش دارایی پایه مورد استفاده قرار بگیرند.
اما مقایسه تنها زمانی معتبرتر است که تفاوتهای مهم میان پروژهها در نظر گرفته شوند.
دو پروژه ممکن است درآمد سالانه یکسانی داشته باشند، اما بدهی، هزینه عملیاتی، ریسک و شرایط قرارداد آنها متفاوت باشد.
به همین دلیل، قیمتگذاری توکن صرفاً با مقایسه قیمت اسمی آن با یک توکن دیگر، روش قابلاتکایی نیست.
تفاوت قیمت عرضه اولیه، ارزش ذاتی و قیمت بازار چیست؟
اکنون میتوانیم سه مفهوم اصلی قیمتگذاری را با یک مثال مقایسه کنیم.
فرض کنید یک توکن دارای مشخصات زیر باشد:
| معیار | مبلغ فرضی |
|---|---|
| قیمت عرضه اولیه | ۱۰۰٬۰۰۰ تومان |
| ارزش اقتصادی برآوردی فعلی | ۱۲۰٬۰۰۰ تومان |
| آخرین قیمت معامله در بازار | ۱۰۵٬۰۰۰ تومان |
در این شرایط، آخرین قیمت معامله ۵ درصد بالاتر از قیمت عرضه اولیه است.
اما همین قیمت حدود ۱۲٫۵ درصد پایینتر از ارزش اقتصادی برآوردی قرار دارد.
آیا این اختلاف به معنای فرصت قطعی سرمایهگذاری است؟
خیر.
ممکن است ارزشگذاری ۱۲۰ هزار تومانی بر مبنای مفروضاتی انجام شده باشد که در آینده محقق نشوند.
همچنین ممکن است نقدشوندگی محدود یا ریسکهای قرارداد باعث شود سرمایهگذاران حاضر نباشند قیمت بالاتری پرداخت کنند.
مقایسه سه نوع قیمت
| ویژگی | قیمت عرضه اولیه | ارزش ذاتی برآوردی | قیمت بازار |
|---|---|---|---|
| مبنای تعیین | شرایط عرضه | تحلیل اقتصادی | معاملات و سفارشها |
| امکان تغییر | طبق شرایط عرضه | با تغییر مفروضات | در جریان معاملات |
| وابستگی به تقاضای لحظهای | معمولاً محدود | غیرمستقیم | زیاد |
| تضمینکننده بازده | خیر | خیر | خیر |
درک این تفاوت برای سرمایهگذاران بسیار مهم است؛ زیرا رشد قیمت بازار الزاماً به معنای افزایش ارزش اقتصادی دارایی نیست.
چرا قیمت بازار یک توکن با ارزش ذاتی آن تفاوت دارد؟
قیمت معاملات در بازار ثانویه تحت تأثیر مجموعهای از عوامل قرار میگیرد.
۱. عرضه و تقاضا
اگر تعداد خریدارانی که حاضرند در قیمتهای بالاتر معامله کنند افزایش یابد، ممکن است قیمت بازار رشد کند.
در مقابل، افزایش فشار فروش میتواند باعث کاهش قیمت معاملات شود.
۲. نقدشوندگی
در بازارهایی با تعداد سفارشهای محدود، حتی معاملات نسبتاً کوچک ممکن است قیمت را به شکل محسوسی تغییر دهند.
در چنین شرایطی، آخرین قیمت معاملهشده الزاماً نماینده قیمتی نیست که برای خرید یا فروش حجم زیادی از توکن قابل دستیابی باشد.
۳. انتظارات سرمایهگذاران
ممکن است سرمایهگذاران براساس پیشبینی رشد درآمد پروژه، قیمت بالاتری برای توکن پیشنهاد کنند.
اگر انتظارات نسبت به آینده پروژه منفی شود، قیمت ممکن است کاهش پیدا کند.
۴. عملکرد اقتصادی پروژه
تغییر درآمدها، هزینهها، بدهیها و ارزش داراییهای پروژه میتواند بر ارزیابی اقتصادی توکن تأثیر بگذارد.
۵. ریسک و محدودیت انتقال
اگر انتقال توکن محدود باشد یا فروش آن به خریداران واجد شرایط نیاز داشته باشد، ممکن است نقدشوندگی و ارزش قابلمعامله تحت تأثیر قرار بگیرد.
۶. شرایط کلان اقتصادی
تورم، نرخ بهره، تغییرات ارزی و وضعیت اقتصاد میتوانند بر ارزش دارایی پایه، نرخ تنزیل و تصمیم سرمایهگذاران اثر بگذارند.
به همین دلیل، تحلیل قیمت توکن باید فراتر از مشاهده نمودار قیمتی انجام شود.
ارزش بازار توکن (Market Cap) چگونه محاسبه میشود؟
یکی از شاخصهای رایج بازار داراییهای دیجیتال، ارزش بازار یا مارکت کپ است.
فرمول معمول آن:
ارزش بازار = قیمت هر توکن × تعداد توکنهای در گردش
برای مثال، اگر قیمت یک توکن ۱۵۰ هزار تومان و تعداد توکنهای در گردش یک میلیون واحد باشد:
۱۵۰٬۰۰۰ × ۱٬۰۰۰٬۰۰۰ = ۱۵۰ میلیارد تومان
در این مثال، ارزش بازار محاسباتی برابر با ۱۵۰ میلیارد تومان خواهد بود.
اما این عدد به معنای وجود ۱۵۰ میلیارد تومان نقدینگی آماده خرید در بازار نیست.
همچنین نباید آن را بدون بررسی حقوق توکنها با ارزش خالص داراییهای پروژه یکسان دانست.
قیمت آخرین معامله ممکن است براساس حجم بسیار کوچکی از توکنها شکل گرفته باشد.
بنابراین مارکت کپ یک شاخص مبتنی بر قیمت و عرضه در گردش است و بهتنهایی ارزش نقدشوندگی یا ارزش بنیادی پروژه را نشان نمیدهد.
آیا افزایش تعداد توکنها باعث کاهش قیمت میشود؟
اثر افزایش تعداد توکنها به ساختار اقتصادی و حقوق مرتبط با آنها بستگی دارد.
فرض کنید ارزش اقتصادی قابل انتساب به یک مجموعه توکن برابر با ۱۰ میلیارد تومان باشد و ۱۰۰ هزار توکن همرده نماینده تمام آن حقوق باشند.
ارزش قابل انتساب به هر توکن در این مثال برابر با ۱۰۰ هزار تومان است.
اگر همان حقوق اقتصادی بدون ورود دارایی جدید یا افزایش منافع، اکنون میان ۲۰۰ هزار توکن تقسیم شوند، سهم اقتصادی قابل انتساب به هر واحد ممکن است به ۵۰ هزار تومان کاهش یابد.
اما اگر افزایش تعداد توکنها صرفاً در قالب تقسیم هر توکن قبلی به دو واحد جدید انجام شود، ارزش کل دارایی دارنده تغییر نمیکند.
همچنین اگر در انتشار توکن جدید، سرمایه یا دارایی جدیدی وارد ساختار پروژه شود، اثر اقتصادی آن متفاوت خواهد بود.
بنابراین برای تحلیل انتشار توکن جدید باید به موارد زیر توجه کرد:
- عرضه کل و عرضه در گردش
- تعداد توکنهای دارای حقوق یکسان
- شرایط انتشار توکنهای جدید
- ورود منابع مالی یا داراییهای جدید
- تغییر حقوق دارندگان فعلی
- ساختار توزیع منافع و تعهدات
افزایش عرضه لزوماً به معنای کاهش قیمت به همان نسبت نیست؛ اما میتواند در برخی ساختارها موجب رقیقشدن حقوق اقتصادی دارندگان قبلی شود.
قیمت توکنهای RWA چگونه به دارایی واقعی وابسته است؟
توکنهای دارایی واقعی یا Real World Assets میتوانند به داراییهایی مانند طلا، املاک، کالاهای فیزیکی یا جریانهای درآمدی مرتبط باشند.
بااینحال، نوع ارتباط توکن با دارایی پایه در پروژههای مختلف متفاوت است.
برای مثال، یک توکن ممکن است حق مطالبه مقدار مشخصی کالا را ایجاد کند.
توکن دیگری ممکن است نماینده سهمی از منافع مالی یک پروژه باشد.
در ساختاری دیگر، توکن ممکن است فقط یک حق قراردادی در برابر ناشر ایجاد کند و مالکیت مستقیم دارایی پایه را به دارنده انتقال ندهد.
بنابراین صرف عبارت «دارای پشتوانه واقعی» برای تعیین ارزش یک توکن کافی نیست.
چه اطلاعاتی برای ارزشگذاری توکن RWA لازم است؟
پیش از سرمایهگذاری باید مشخص شود:
۱. دارایی پایه چیست و چگونه ارزشگذاری شده است؟
۲. مالک قانونی دارایی چه شخص یا نهادی است؟
۳. دارنده توکن دقیقاً چه حقوقی دارد؟
۴. بدهیها و هزینههای مرتبط با دارایی چه میزان است؟
۵. آیا حق بازخرید یا دریافت جریان نقدی وجود دارد؟
۶. در صورت شکست پروژه یا توقف فعالیت ناشر چه اتفاقی میافتد؟
۷. ارزشگذاری دارایی هر چند وقت یکبار بهروزرسانی میشود؟
۸. آیا گزارشهای مالی و ارزیابیهای مستقل در دسترس هستند؟
پاسخ این پرسشها میتواند تأثیر قابلتوجهی بر ارزش اقتصادی قابل انتساب به توکن داشته باشد.
آیا قیمت توکن باید همراه با تورم و دلار افزایش پیدا کند؟
یکی از تصورهای رایج این است که چون یک توکن به دارایی واقعی مرتبط است، ارزش ریالی آن الزاماً باید متناسب با تورم یا نرخ ارز افزایش پیدا کند.
اما این نتیجهگیری همیشه صحیح نیست.
فرض کنید یک توکن به ارزش دلاری یک دارایی وابسته باشد. در چنین حالتی، قیمت ریالی آن ممکن است تحت تأثیر دو عامل قرار گیرد:
- تغییر ارزش دلاری دارایی
- تغییر نرخ تبدیل ارز
برای مثال، اگر ارزش اقتصادی دلاری دارایی کاهش یابد اما نرخ ارز افزایش پیدا کند، نتیجه نهایی به اندازه هر یک از این تغییرات بستگی خواهد داشت.
از طرف دیگر، هزینهها، بدهیها و حقوق قراردادی نیز میتوانند بر ارزش توکن اثر بگذارند.
بنابراین افزایش نرخ دلار یا تورم بهتنهایی تضمینکننده رشد ارزش تمام توکنهای RWA نیست.
آیا موتور قیمت الگوریتمی ارزش واقعی توکن را تعیین میکند؟
در برخی بازارهای دیجیتال از الگوریتمهای قیمتگذاری یا سیستمهای مدیریت سفارش استفاده میشود.
این سیستمها ممکن است براساس دادههایی مانند قیمت مرجع، سفارشهای موجود، موجودی بازارساز یا قواعد ازپیشتعریفشده عمل کنند.
اما باید میان سه مفهوم تفاوت قائل شد:
ارزشگذاری بنیادی: برآورد ارزش اقتصادی با استفاده از اطلاعات دارایی و پروژه.
قیمت مرجع الگوریتمی: عددی که یک مدل یا سامانه براساس قواعد مشخص محاسبه میکند.
قیمت معامله: قیمتی که یک خریدوفروش واقعی در آن اجرا شده است.
این سه عدد ممکن است با یکدیگر متفاوت باشند.
برای مثال، یک الگوریتم میتواند قیمت مرجعی را با استفاده از یک مدل محاسبه کند، اما این عدد بهتنهایی اثبات نمیکند که دارایی واقعاً به همان اندازه ارزش اقتصادی دارد.
همچنین ثبت سفارشهای خریدوفروش در اطراف قیمت مرجع، جایگزین وجود تقاضای واقعی یا ارزشگذاری مستقل نمیشود.
نقش بازارساز در قیمت توکن چیست؟
مارکت میکر یا بازارساز میتواند با ثبت سفارشهای واقعی خریدوفروش به بهبود نقدشوندگی بازار کمک کند.
وجود سفارشهای کافی در قیمتهای نزدیک به بازار ممکن است اسپرد و اثر برخی معاملات بر قیمت را کاهش دهد.
اما وظیفه بازارسازی با تعیین ارزش اقتصادی دارایی متفاوت است.
ارزشگذاری براساس دادههای پروژه و حقوق اقتصادی انجام میشود؛ درحالیکه بازارسازی به فرایند ارائه نقدشوندگی و مدیریت سفارشها مربوط است.
بازارساز نمیتواند بهطور قطعی تضمین کند که قیمت یک توکن همیشه افزایش یابد یا هیچگاه از سطح مشخصی پایینتر نرود.
آیا خرید توکن زیر ارزش ذاتی همیشه سودآور است؟
فرض کنید ارزش اقتصادی برآوردی یک توکن ۱۰۰ هزار تومان باشد، اما آخرین قیمت بازار آن ۸۰ هزار تومان ثبت شده باشد.
در نگاه اول، توکن با تخفیف ۲۰ درصدی نسبت به ارزش برآوردی معامله میشود.
اما این موضوع بهتنهایی برای تصمیم به خرید کافی نیست.
ممکن است:
- برآورد ارزش اقتصادی بیشازحد خوشبینانه باشد.
- دارایی پایه نقدشوندگی پایینی داشته باشد.
- ریسکهای پروژه افزایش یافته باشند.
- حقوق سرمایهگذاران محدود باشند.
- هزینههای خروج یا انتقال زیاد باشد.
- خریداران کافی برای فروش مجدد وجود نداشته باشند.
به همین دلیل، تحلیلگران معمولاً علاوه بر محاسبه ارزش، سناریوهای مختلف و حساسیت نتیجه به مفروضات را بررسی میکنند.
چگونه ارزش یک توکن را پیش از خرید بررسی کنیم؟
برای ارزیابی بهتر توکنهای سرمایهگذاری، میتوان یک فرایند مرحلهای را دنبال کرد.
مرحله اول: ماهیت حقوقی توکن را مشخص کنید
ابتدا بررسی کنید توکن نماینده چه حقی است. مالکیت، طلب، حق دریافت درآمد و حق بازخرید آثار اقتصادی یکسانی ندارند.
مرحله دوم: اطلاعات اقتصادی پروژه را مطالعه کنید
ارزش داراییها، بدهیها، هزینهها، برنامه مالی و گزارشهای مرتبط را بررسی کنید.
مرحله سوم: روش ارزشگذاری را شناسایی کنید
مشخص کنید قیمتگذاری براساس ارزش خالص داراییها، جریان نقدی، داراییهای مشابه یا مدل دیگری انجام شده است.
مرحله چهارم: مفروضات را بررسی کنید
نرخ رشد، هزینههای آینده، نرخ تنزیل و ارزش دارایی پایه میتوانند نتیجه ارزشگذاری را تغییر دهند.
مرحله پنجم: قیمت بازار را با ارزش برآوردی مقایسه کنید
اگر اختلاف وجود دارد، تلاش کنید علت آن را شناسایی کنید.
این اختلاف ممکن است ناشی از ریسک، نقدشوندگی، تفاوت انتظارات یا خطای برآورد باشد.
مرحله ششم: امکان خروج از سرمایهگذاری را بررسی کنید
حتی اگر ارزش اقتصادی توکن جذاب به نظر برسد، امکان فروش آن در زمان مناسب اهمیت زیادی دارد.
مرحله هفتم: چند سناریوی متفاوت بسازید
بهجای تکیه بر یک عدد، ارزش توکن را در سناریوهای خوشبینانه، میانه و بدبینانه بررسی کنید.
این رویکرد کمک میکند حساسیت سرمایهگذاری به تغییر شرایط اقتصادی بهتر مشخص شود.
قیمتگذاری توکن در پایدار فاند چه اهمیتی دارد؟
در حوزه تأمین مالی و توکنسازی داراییها، شناخت نحوه قیمتگذاری برای تصمیمگیری سرمایهگذاران اهمیت اساسی دارد.
کاربران پایدار فاند هنگام بررسی فرصتهای سرمایهگذاری باید بتوانند میان قیمت عرضه توکن، ارزش اقتصادی پروژه و قیمت موجود در بازار معاملات تمایز قائل شوند.
برای مثال، قیمت یک توکن در بازار ثانویه ممکن است تحت تأثیر سفارشهای خریدوفروش قرار بگیرد، درحالیکه ارزش اقتصادی پروژه به عوامل بنیادی دیگری وابسته باشد.
به همین دلیل، بررسی قیمت لحظهای بهتنهایی برای تحلیل کامل یک سرمایهگذاری کافی نیست.
شناخت سازوکار ارزشگذاری، شرایط عرضه، حقوق اقتصادی، ریسکهای پروژه و نقدشوندگی بازار میتواند به سرمایهگذاران کمک کند تصمیمهای آگاهانهتری اتخاذ کنند.
اشتباهات رایج در ارزشگذاری توکن
اشتباه اول: قیمت بازار همیشه برابر با ارزش واقعی است
قیمت معاملهشده میتواند بالاتر یا پایینتر از ارزش اقتصادی برآوردی قرار بگیرد.
اشتباه دوم: توکن ارزانتر الزاماً فرصت بهتری است
قیمت اسمی پایینتر به معنای ارزشگذاری جذابتر نیست. تعداد توکنها و حقوق مرتبط با هر واحد اهمیت دارند.
اشتباه سوم: افزایش قیمت یعنی پروژه سودآور شده است
قیمت ممکن است تحت تأثیر عرضه و تقاضا تغییر کند، بدون آنکه عملکرد اقتصادی پروژه به همان نسبت تغییر کرده باشد.
اشتباه چهارم: دارایی واقعی همیشه ارزش توکن را حفظ میکند
داراییهای واقعی نیز با ریسک کاهش ارزش، هزینه نگهداری، تغییر تقاضا و مشکلات نقدشوندگی مواجه هستند.
اشتباه پنجم: NAV همان پول قابل برداشت است
ارزش خالص داراییها یک معیار ارزشگذاری است و الزاماً معادل وجه نقدی نیست که دارنده توکن بتواند فوراً مطالبه کند.
اشتباه ششم: قیمت مرجع الگوریتمی ارزش ذاتی را ثابت میکند
مدلهای الگوریتمی ممکن است قیمت مرجع تولید کنند، اما صحت ارزشگذاری اقتصادی به کیفیت دادهها و مفروضات مدل بستگی دارد.
سؤالات متداول درباره قیمتگذاری توکن
قیمت توکن چگونه تعیین میشود؟
قیمت عرضه اولیه براساس شرایط انتشار و مدل مالی پروژه مشخص میشود. ارزش اقتصادی برآوردی به حقوق دارنده و اطلاعات بنیادی وابسته است و قیمت بازار نیز از معاملات و سفارشهای خریدوفروش تأثیر میگیرد.
آیا قیمت اولیه توکن همان ارزش واقعی آن است؟
خیر. قیمت عرضه اولیه ممکن است با ارزش اقتصادی برآوردی برابر باشد یا تفاوت داشته باشد. برای ارزیابی آن باید روش قیمتگذاری و شرایط قرارداد بررسی شود.
NAV در توکنسازی چیست؟
NAV یا ارزش خالص داراییها، اختلاف ارزش داراییها و بدهیهاست. در برخی ساختارها میتوان ارزش خالص قابل انتساب به دارندگان توکن را با استفاده از این معیار برآورد کرد.
آیا توکن RWA همیشه پشتوانه واقعی دارد؟
عنوان RWA به ارتباط توکن با داراییهای واقعی اشاره دارد، اما ماهیت و میزان حقوق دارنده در پروژههای مختلف متفاوت است. باید اسناد حقوقی و اقتصادی هر توکن بررسی شود.
چرا قیمت توکن در بازار ثانویه از ارزش برآوردی پایینتر است؟
نقدشوندگی محدود، ریسک پروژه، هزینههای انتقال، تغییر انتظارات و اختلافنظر درباره ارزشگذاری از دلایل احتمالی هستند.
آیا افزایش تعداد توکنها باعث افت قیمت میشود؟
بستگی به ساختار انتشار دارد. اگر حقوق اقتصادی ثابت میان تعداد بیشتری توکن تقسیم شود، ارزش قابل انتساب به هر واحد ممکن است کاهش یابد. اما انتشار همراه با ورود دارایی جدید یا تقسیم فنی توکنها آثار متفاوتی دارد.
آیا مارکت کپ نشاندهنده ارزش واقعی پروژه است؟
خیر. مارکت کپ از حاصلضرب قیمت توکن در تعداد توکنهای در گردش به دست میآید و لزوماً برابر با ارزش خالص داراییها یا مبلغ قابل تحقق در فروش نیست.
آیا میتوان ارزش آینده یک توکن را دقیق پیشبینی کرد؟
خیر. روشهای ارزشگذاری میتوانند برآوردهایی براساس مفروضات مشخص ارائه کنند، اما عملکرد آینده پروژه، شرایط بازار و میزان نقدشوندگی با عدم اطمینان همراه هستند.
جمعبندی؛ قیمت یک توکن را چگونه ارزیابی کنیم؟
قیمتگذاری توکن فرایندی فراتر از تقسیم ارزش یک پروژه بر تعداد توکنهاست.
برای ارزیابی یک توکن باید ماهیت حقوق اقتصادی، وضعیت دارایی پایه، بدهیها، جریانهای نقدی، ریسکها و شرایط بازار را در نظر گرفت.
قیمت عرضه اولیه، ارزش اقتصادی برآوردی و قیمت معاملهشده در بازار سه مفهوم متفاوت هستند که ممکن است در مقاطع مختلف با یکدیگر فاصله داشته باشند.
در بازار داراییهای توکنیزهشده، شناخت این تفاوتها به سرمایهگذاران کمک میکند بهجای تمرکز صرف بر افزایش قیمت، ارزش اقتصادی و ریسک واقعی سرمایهگذاری را نیز بررسی کنند.
قیمت نشان میدهد یک دارایی در چه سطحی عرضه یا معامله میشود؛ اما تحلیل ارزش کمک میکند بفهمیم آن قیمت تا چه اندازه با منافع اقتصادی و ریسکهای دارایی سازگار است.
برای آشنایی بیشتر با توکنسازی داراییهای واقعی، بازار ثانویه، مارکت میکر و سازوکار معاملات، سایر مقالات آموزشی بلاگ پایدار فاند را مطالعه کنید.
این مقاله صرفاً با هدف آموزش مفاهیم مالی تهیه شده و توصیه اختصاصی برای خرید، فروش یا نگهداری دارایی محسوب نمیشود.